Retenção na fonte
O imposto retido lá fora e a parte que se pode pedir de volta
Revisto a
Uma empresa estrangeira retém imposto sobre os dividendos antes de o dinheiro chegar à corretora. Em alguns países a retenção passa do limite do acordo com Portugal. Essa diferença pode pedir-se de volta. O Sharpyield mostra quanto, a que país e até quando.
O extrato mostra cada dividendo com o imposto retido, mas não diz se a taxa era a do acordo nem o que fazer com o excesso. Somar por país, por ano e por empresa era trabalho à mão, tal como saber o prazo de cada pedido. No Sharpyield essa conta sai dos extratos.
- O imposto retido em cada dividendo, por posição e por país.
- O limite que o acordo de cada país com Portugal permite reter.
- A parte retida a mais, por país, ano e empresa, com o prazo do pedido.
- O caminho oficial para pedir o reembolso em cada país.
- O ponto em que está cada pedido, do envio ao reembolso.
Quanto imposto foi retido nos dividendos?
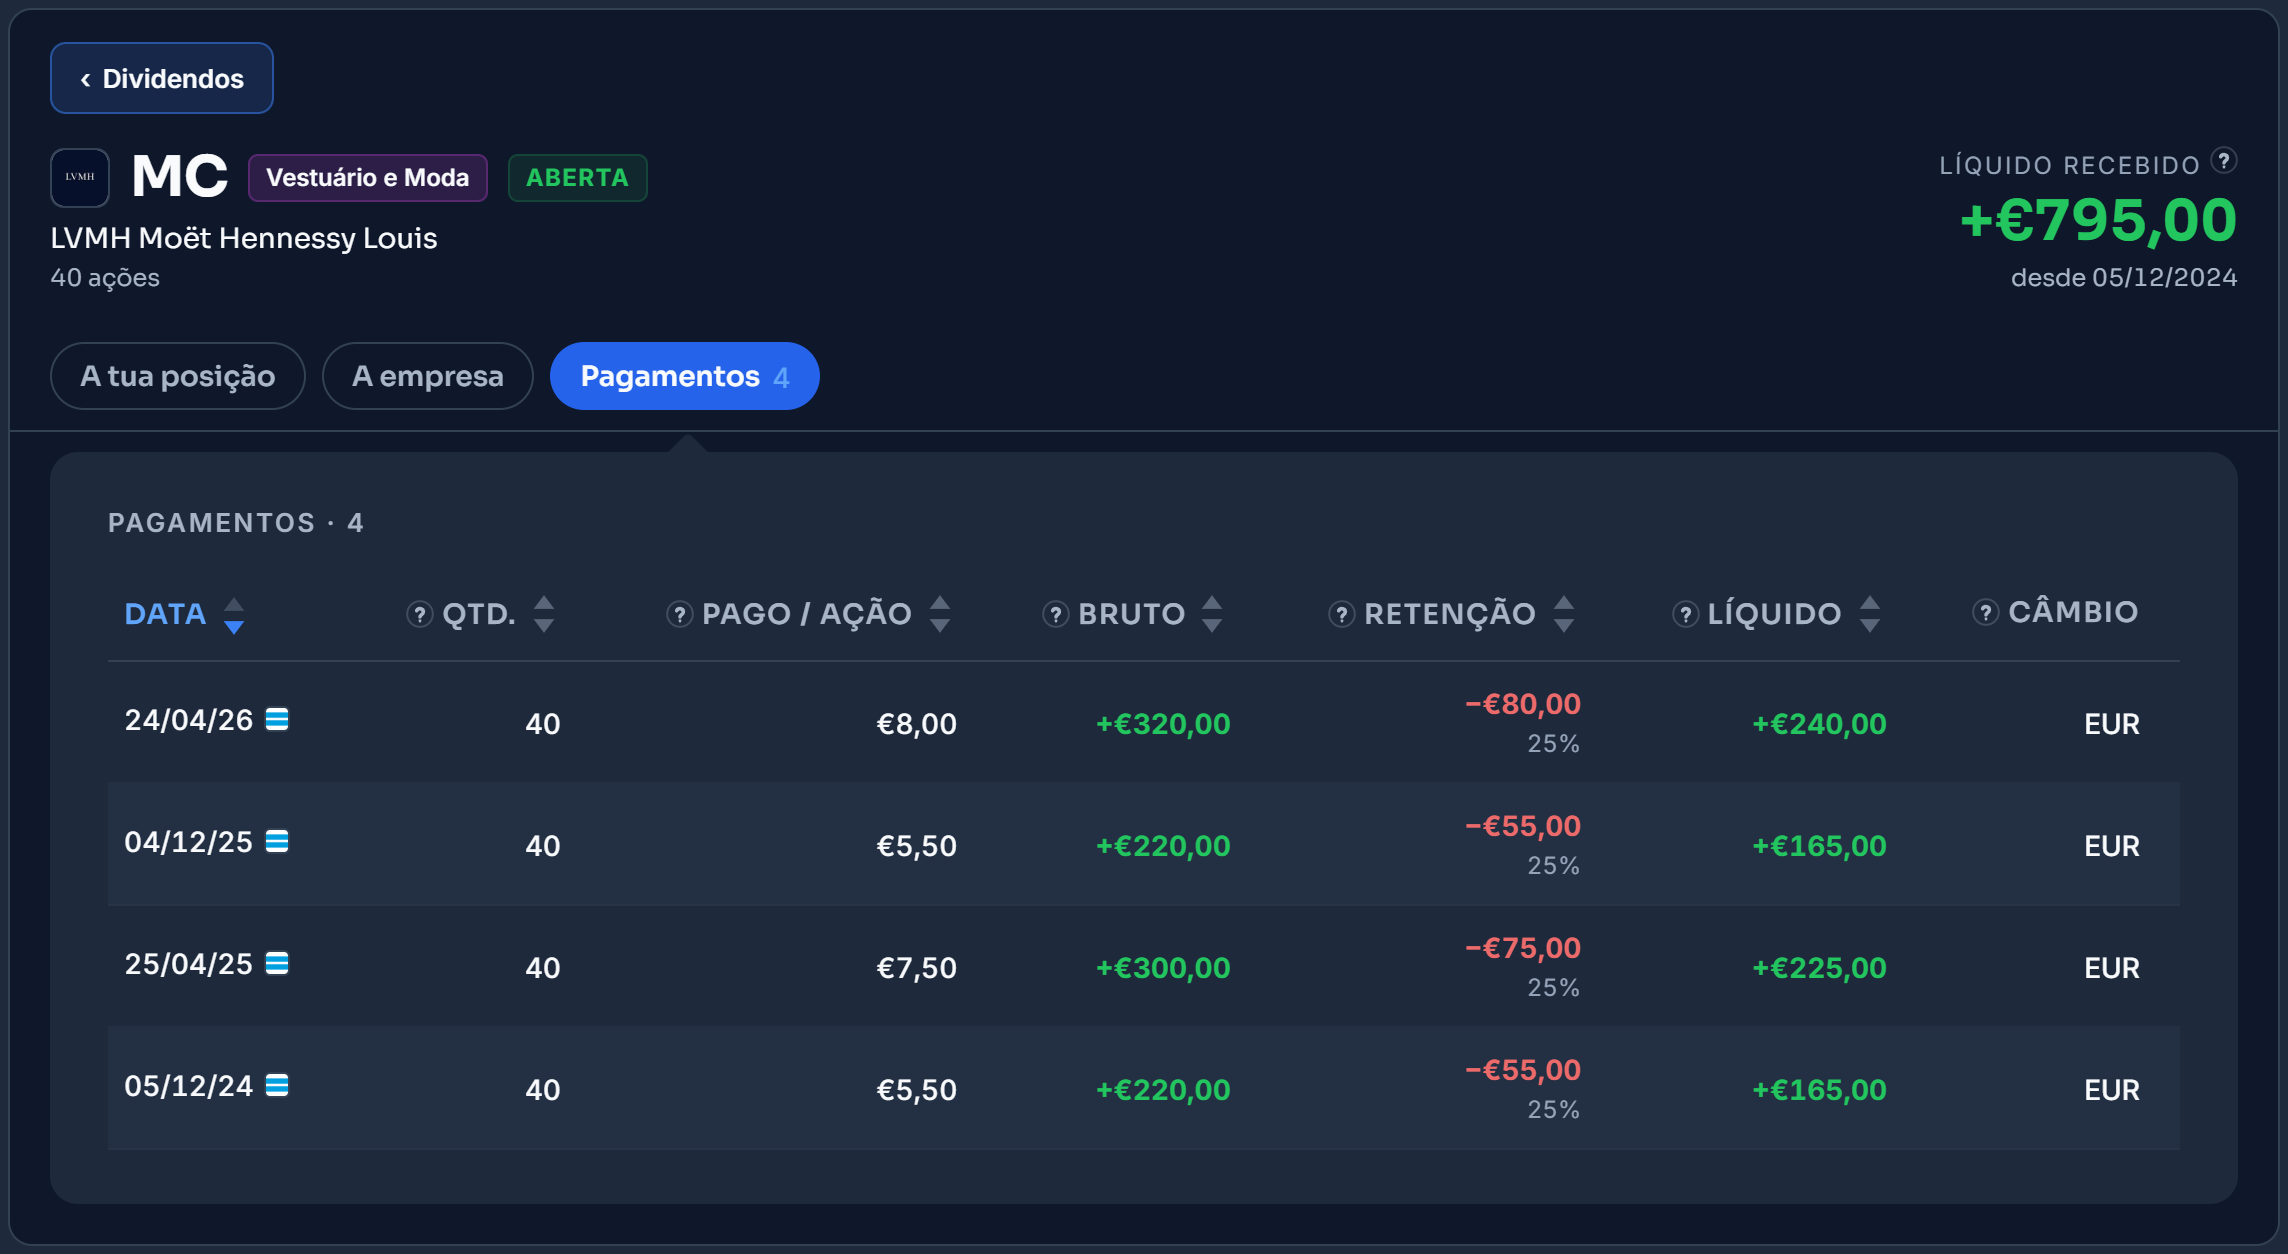
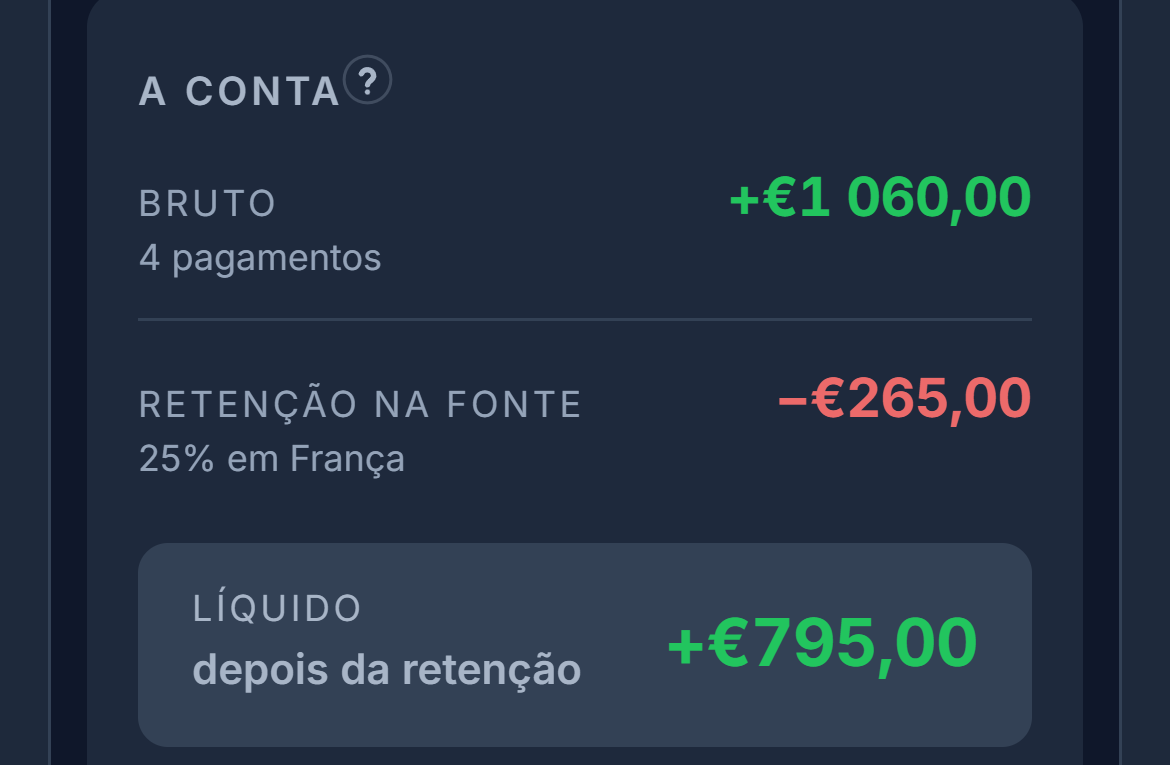
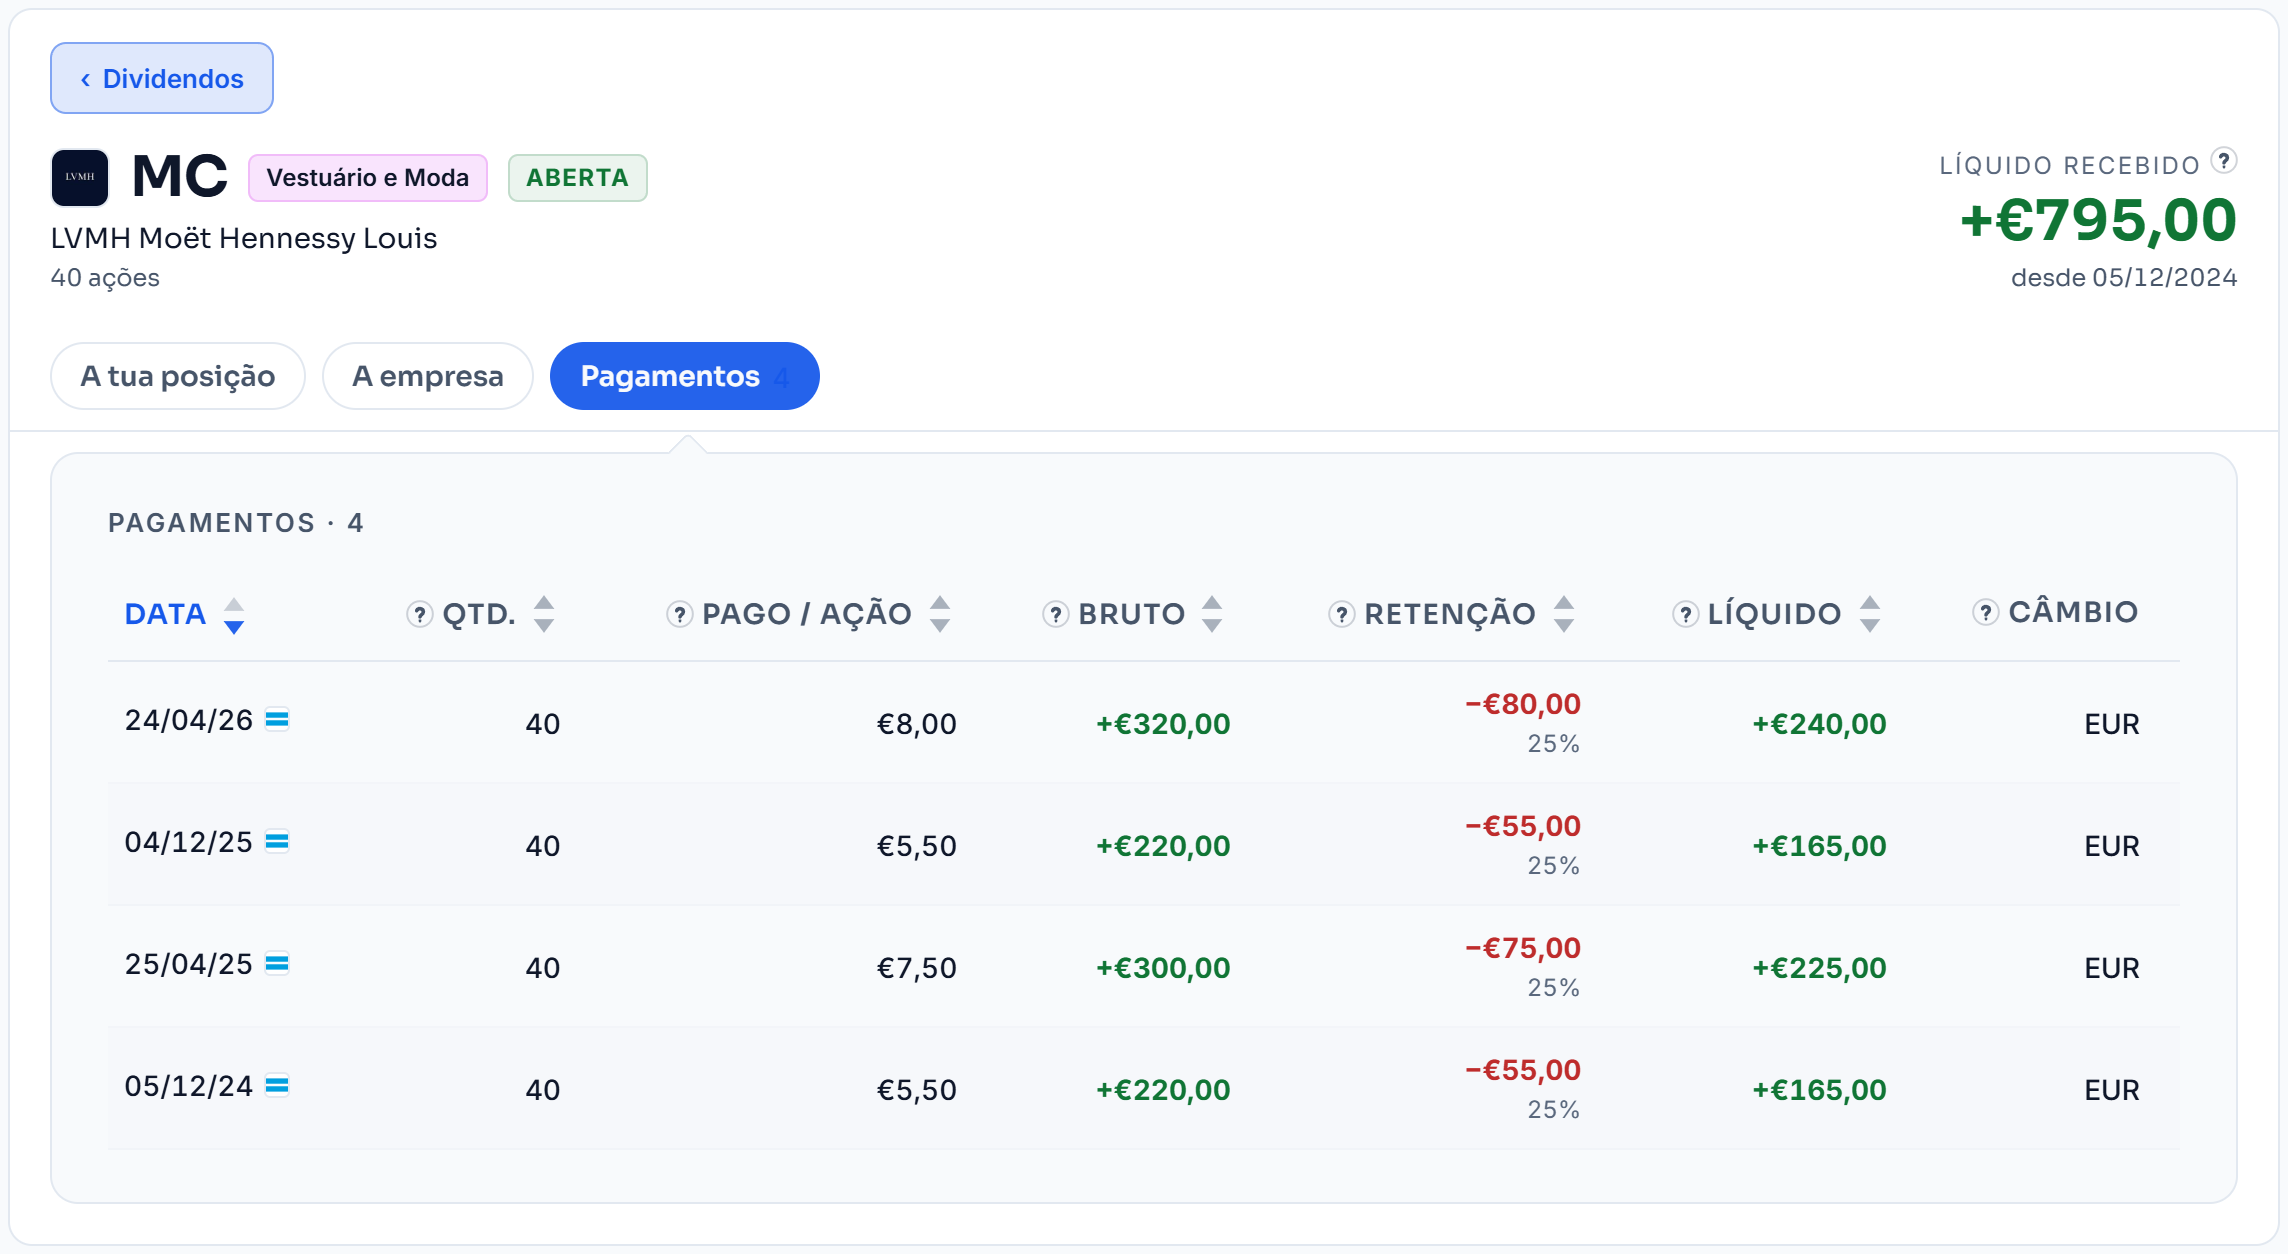
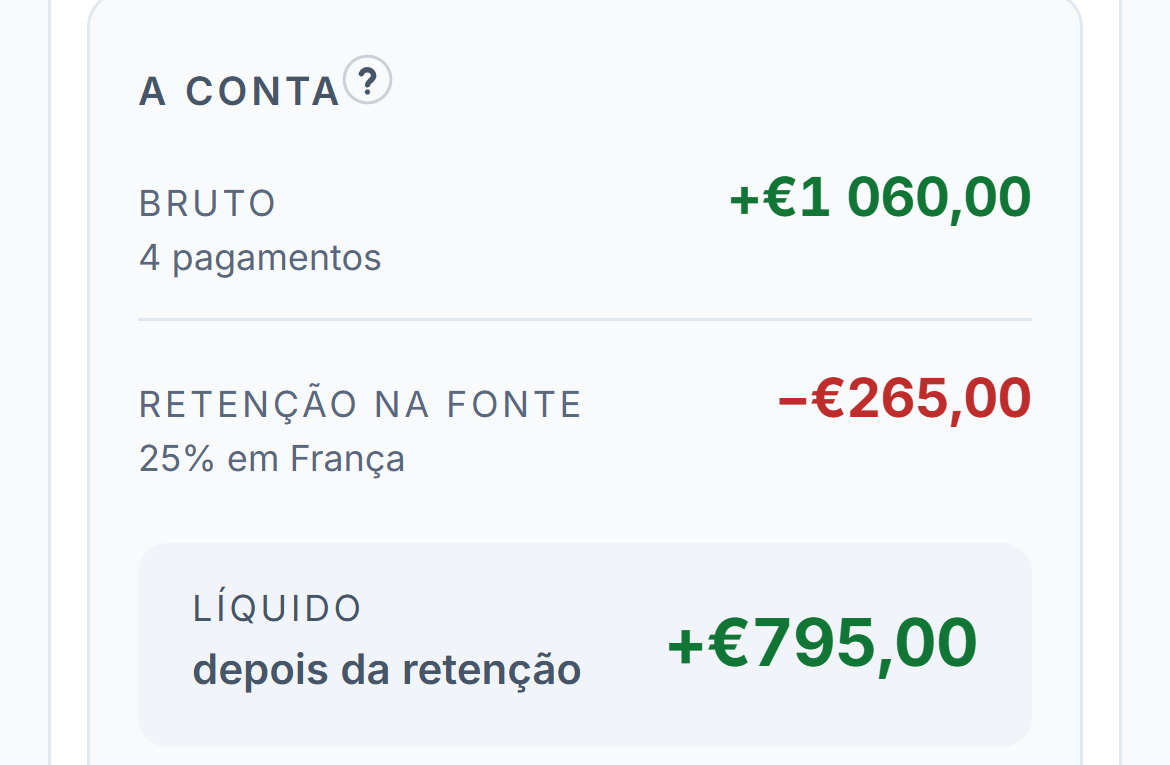
O topo do separador Dividendos mostra o bruto recebido, a retenção na fonte e o líquido. A retenção é o imposto que o país da empresa ficou antes de pagar, tal como vem no extrato.
O detalhe de cada posição diz a taxa e o país. No exemplo, os EUA retêm 15% nos dividendos da Coca-Cola, a taxa do acordo. A França retém 25% nos da LVMH, acima dos 15% que o acordo permite.
Quanto pode cada país reter?
Portugal tem acordos para evitar a dupla tributação com dezenas de países. Cada acordo fixa o máximo que o país da empresa pode reter nos dividendos de quem vive em Portugal: 15% nos EUA, na França, na Suíça e na Alemanha, 10% nos Países Baixos e na Dinamarca.
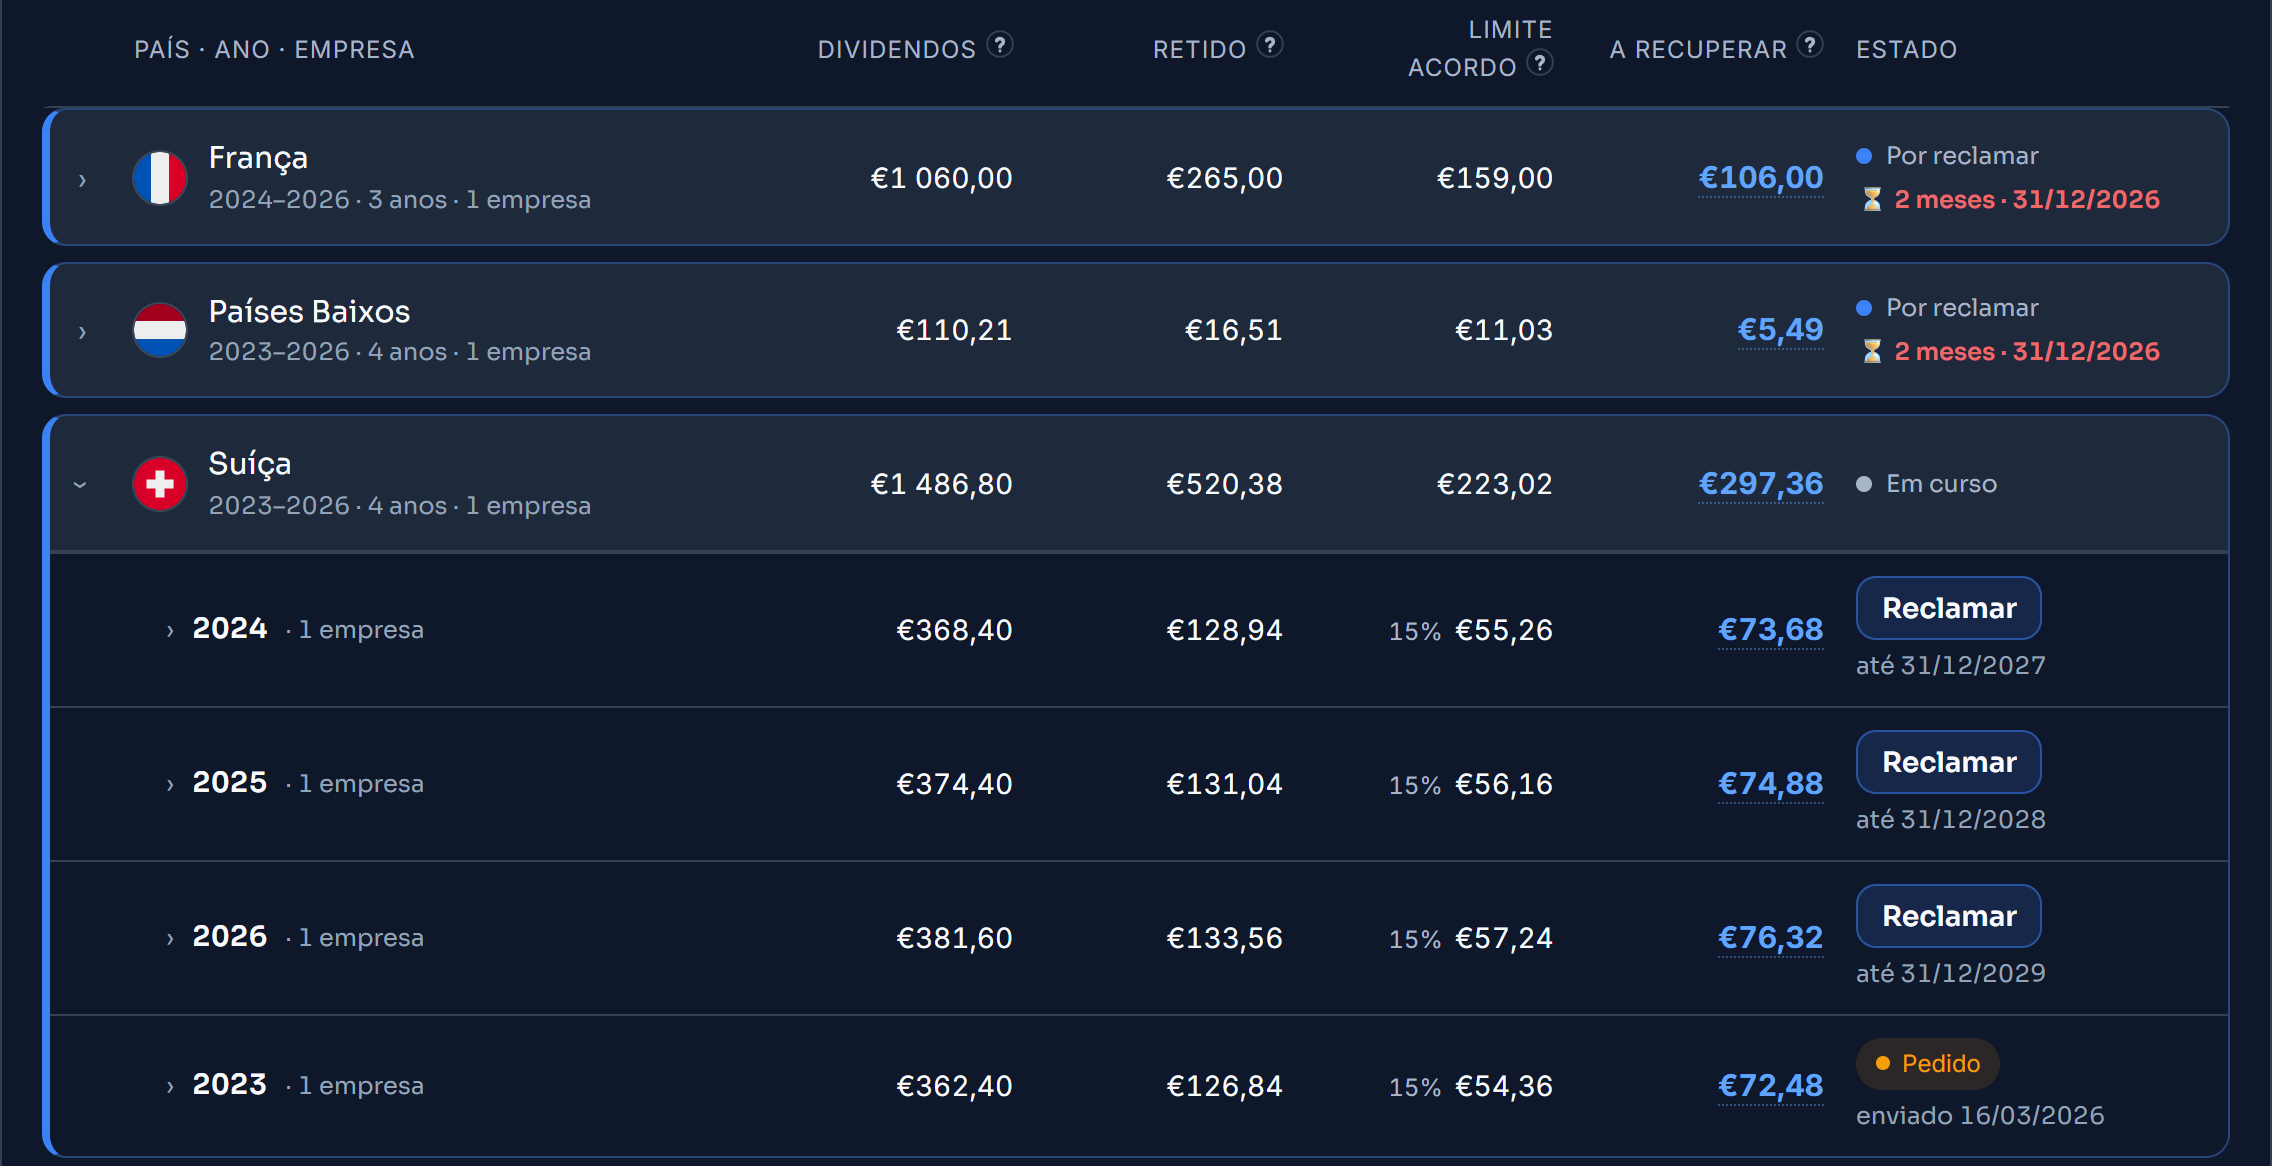
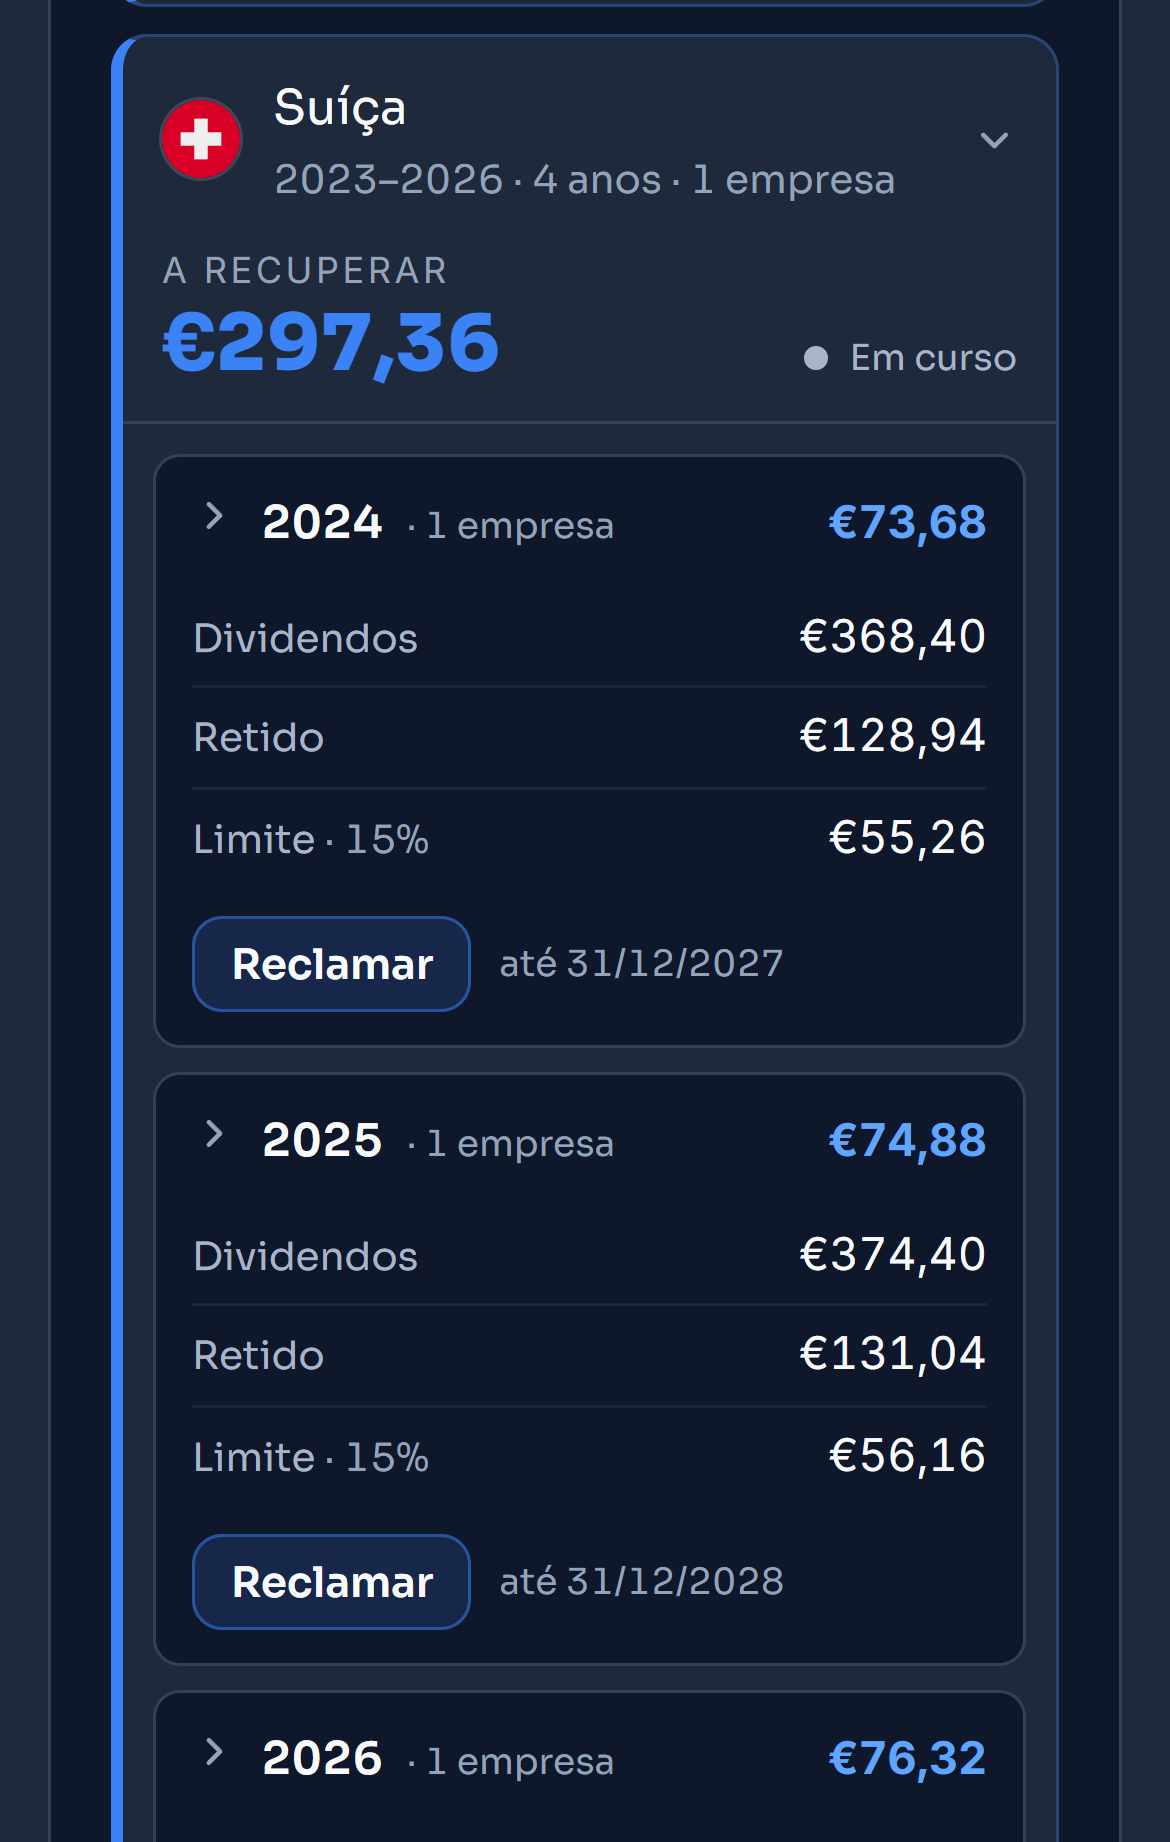
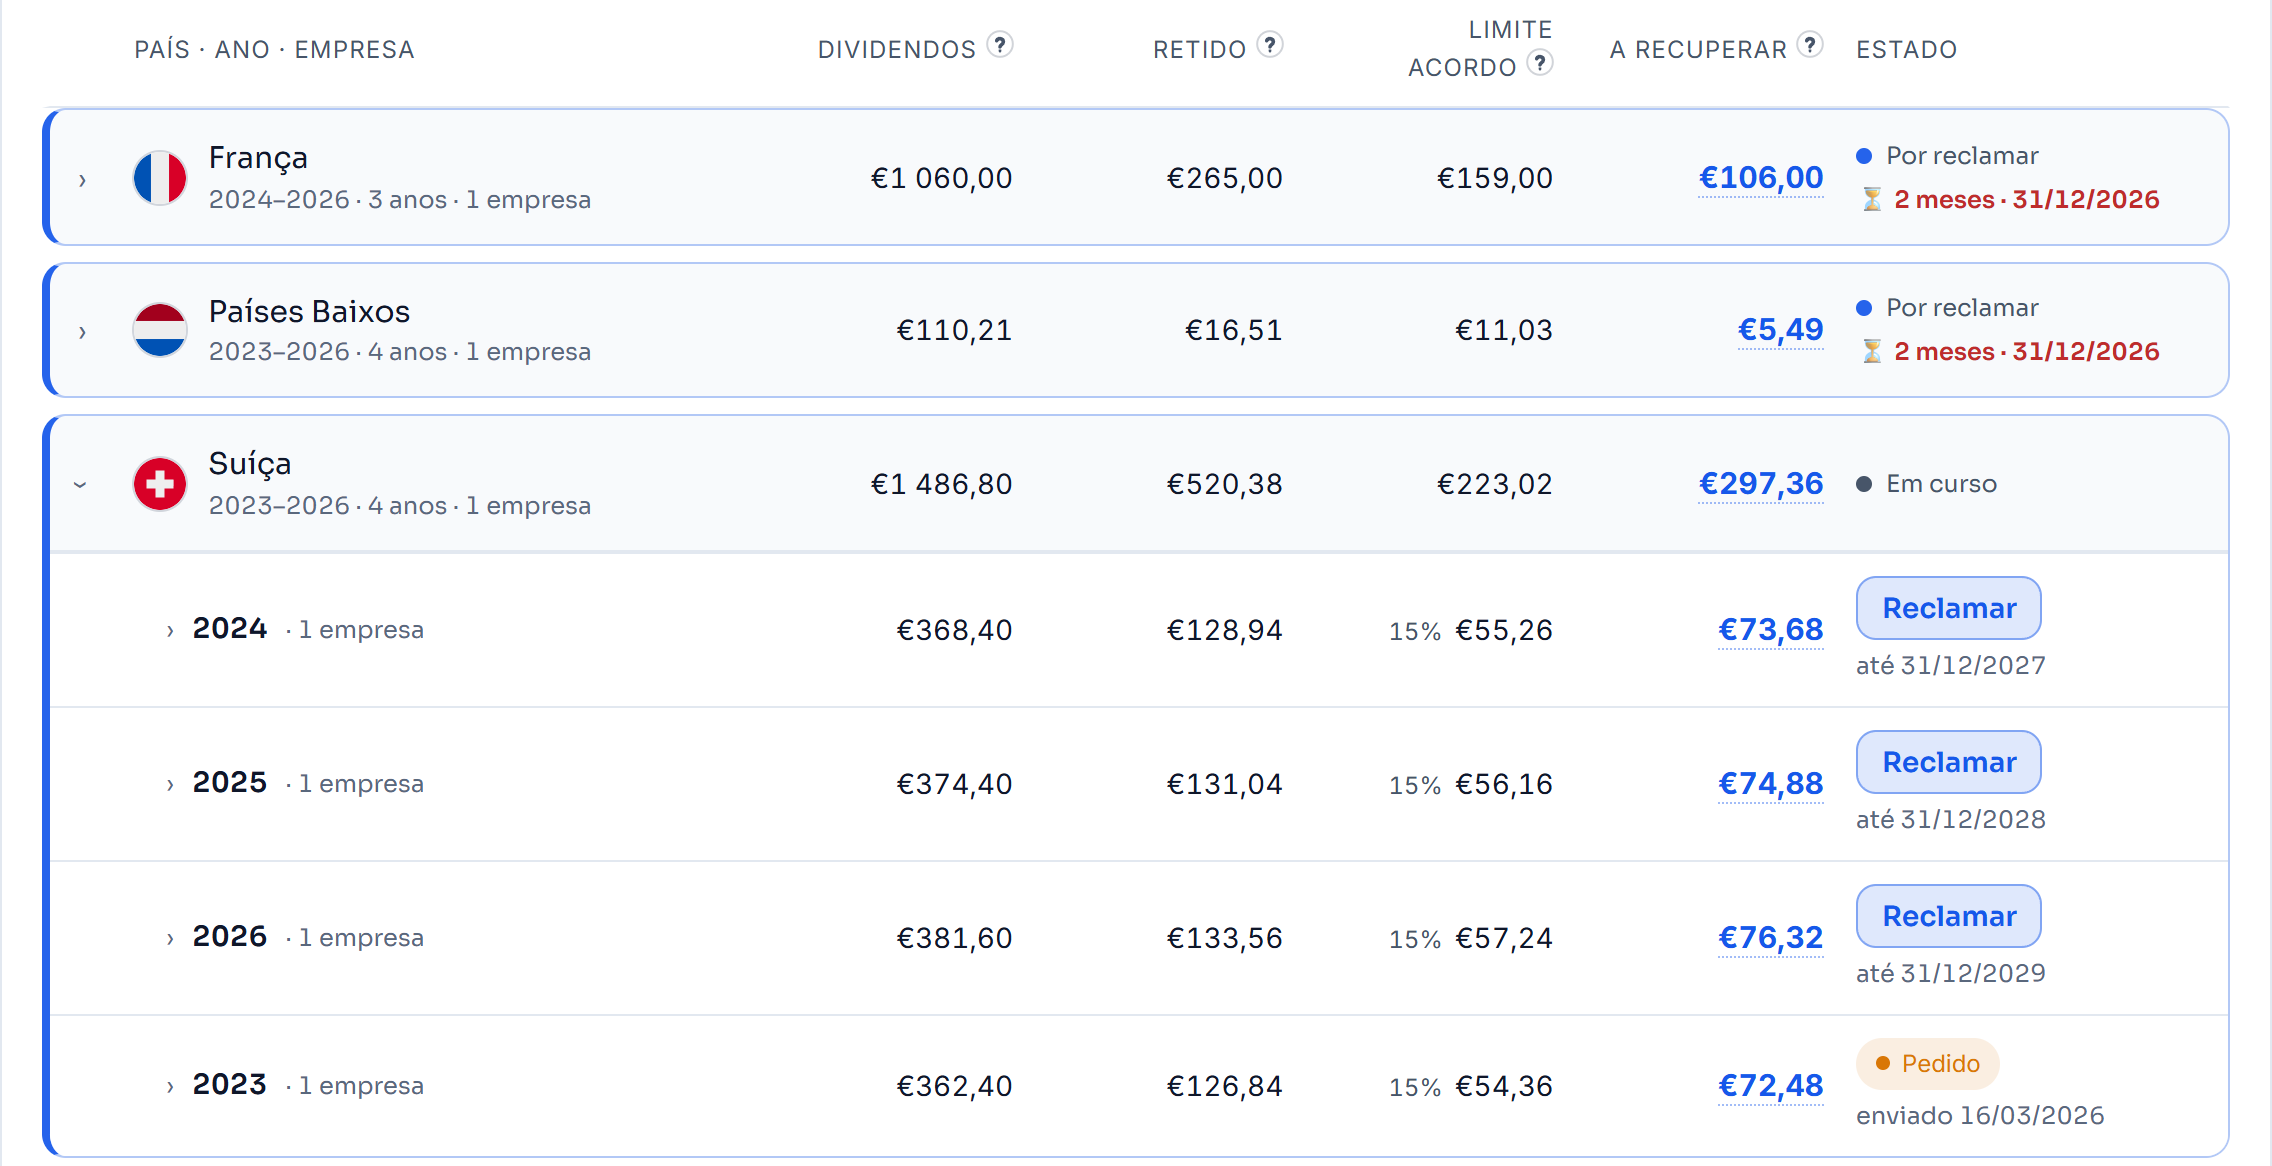
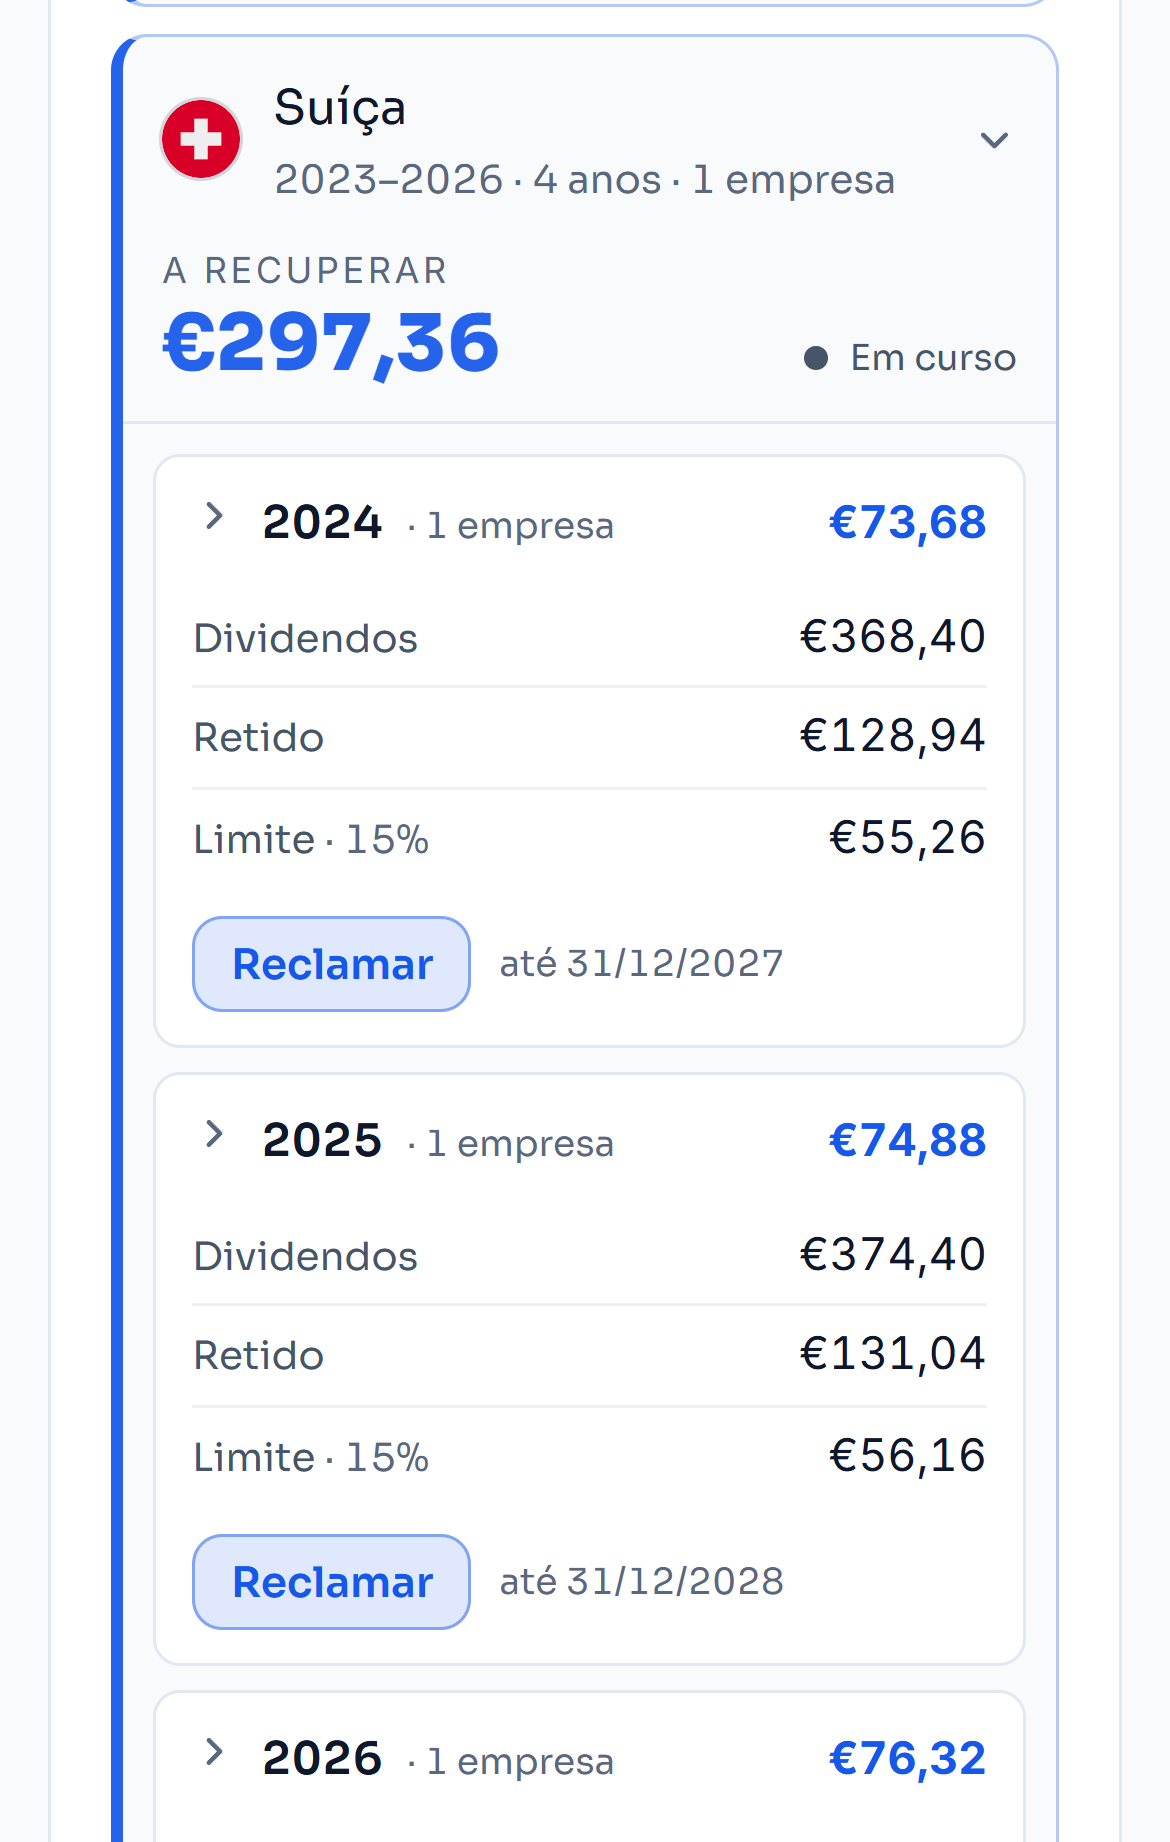
A retenção na fonte a recuperar, no separador Fiscal, mostra esse limite ano a ano, ao lado do dividendo e do imposto retido. A conta faz-se empresa a empresa, porque basta uma ter retido a mais para haver valor a pedir.
No exemplo, a Suíça retém 35% nos dividendos da Nestlé, mais do dobro do que o acordo permite.
Que parte do imposto se pode pedir de volta?
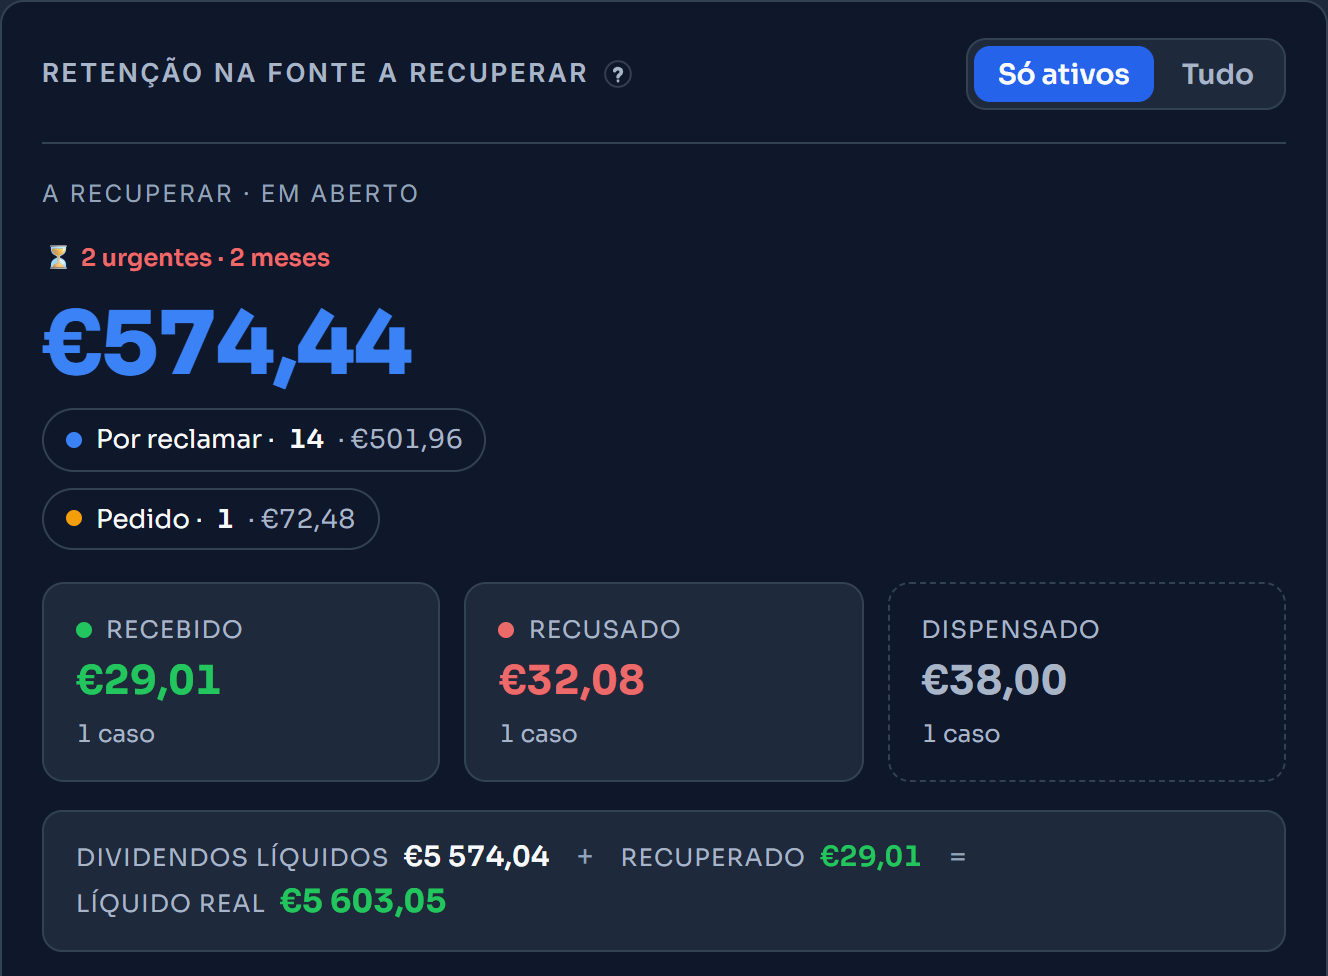
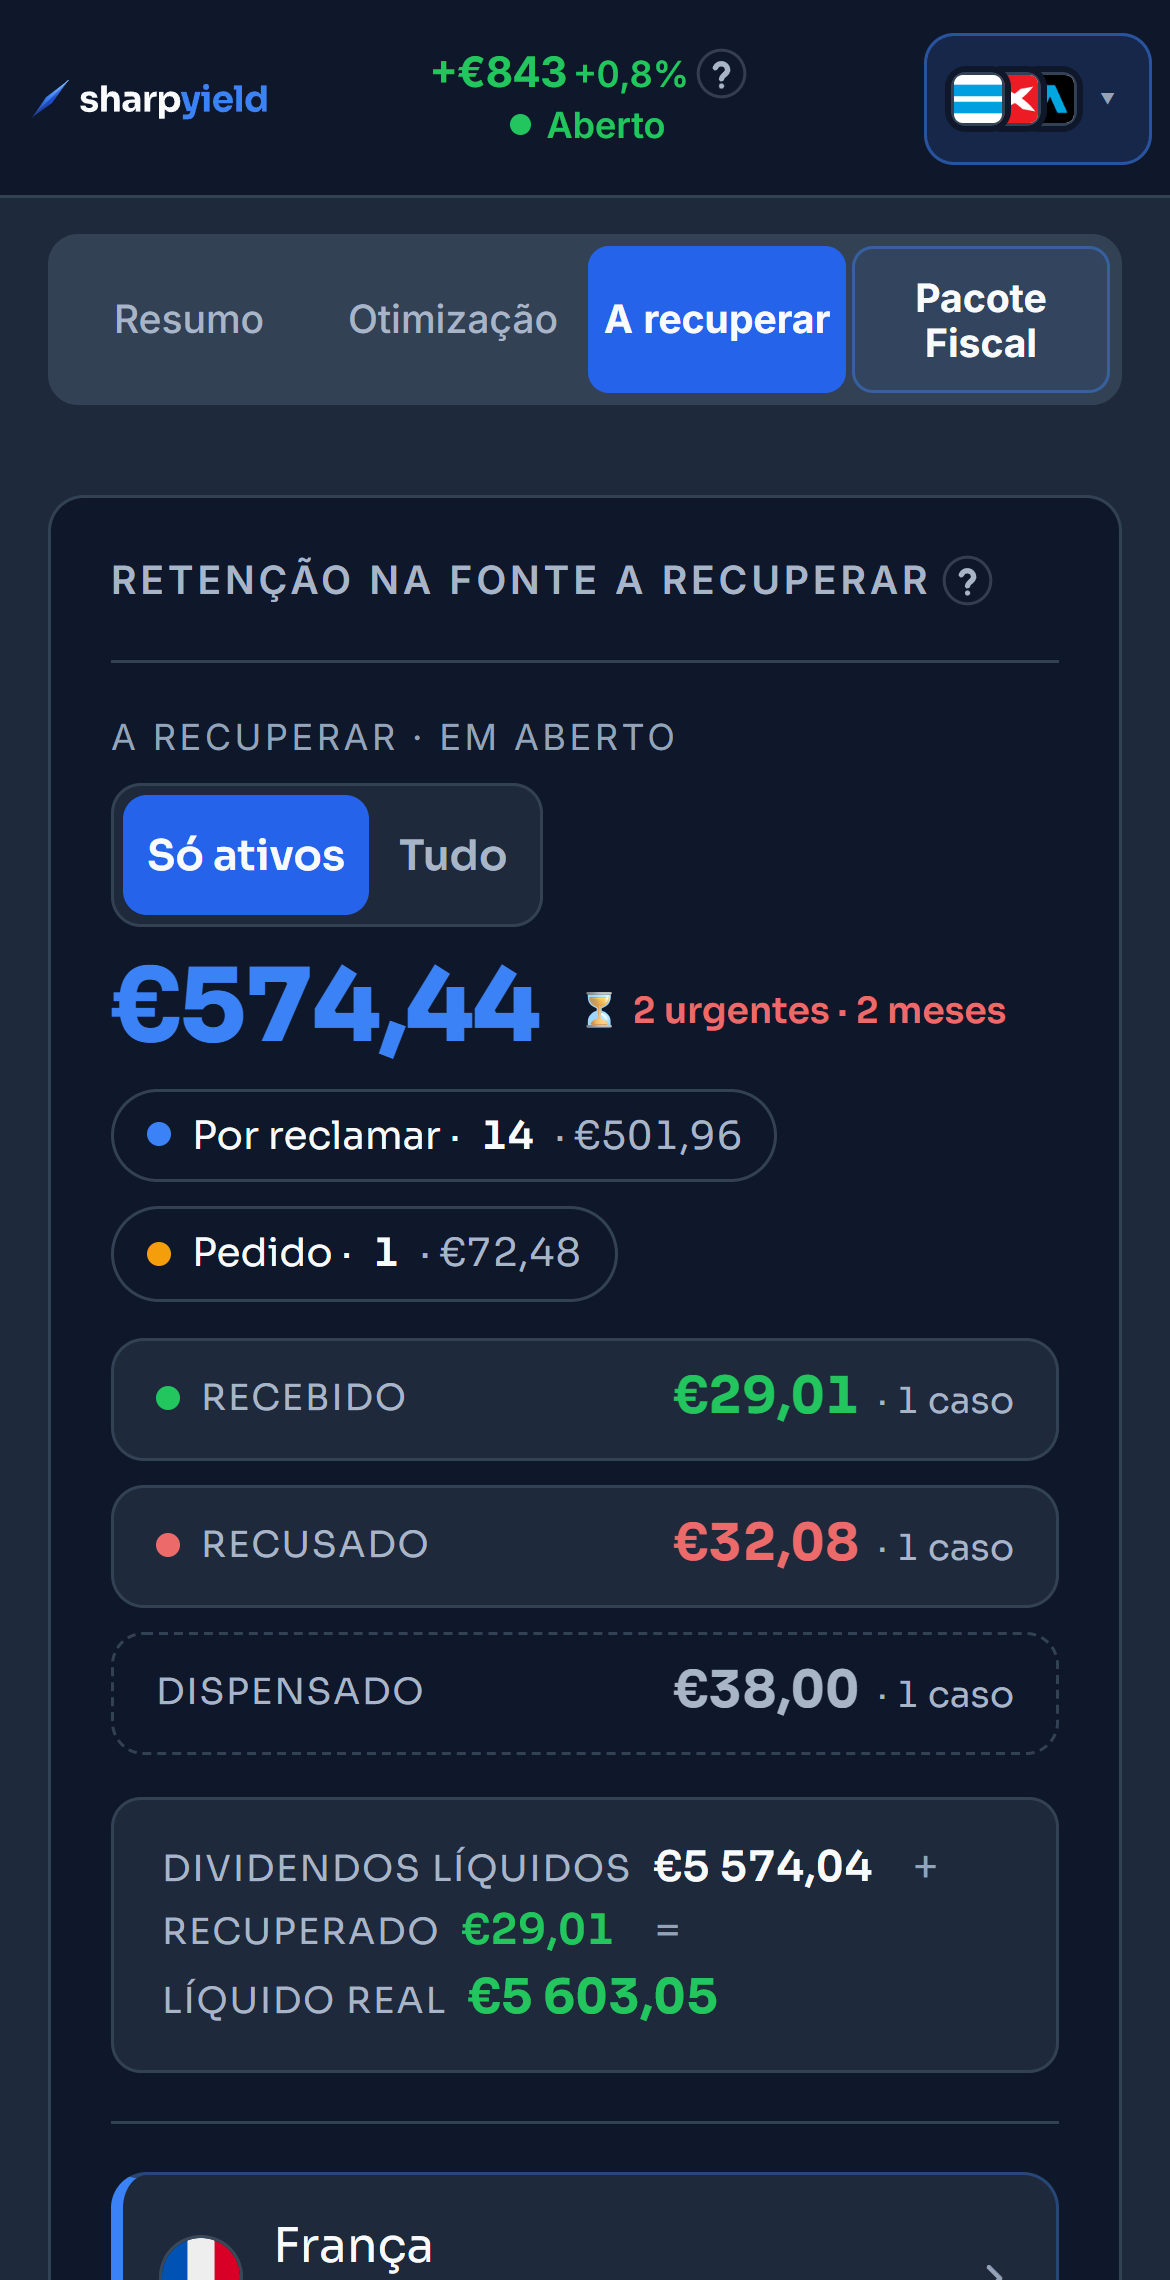
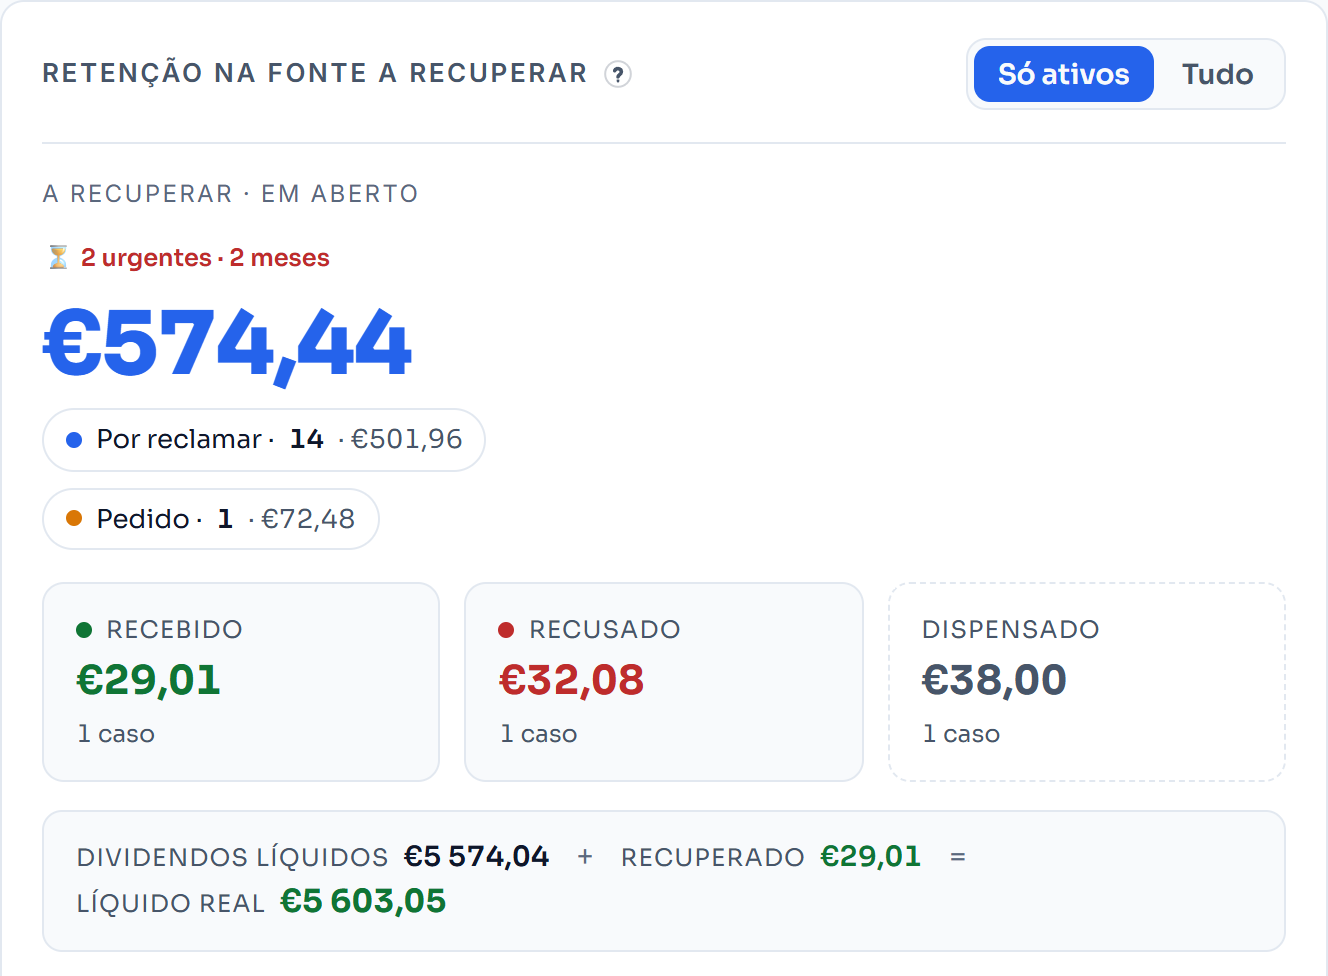
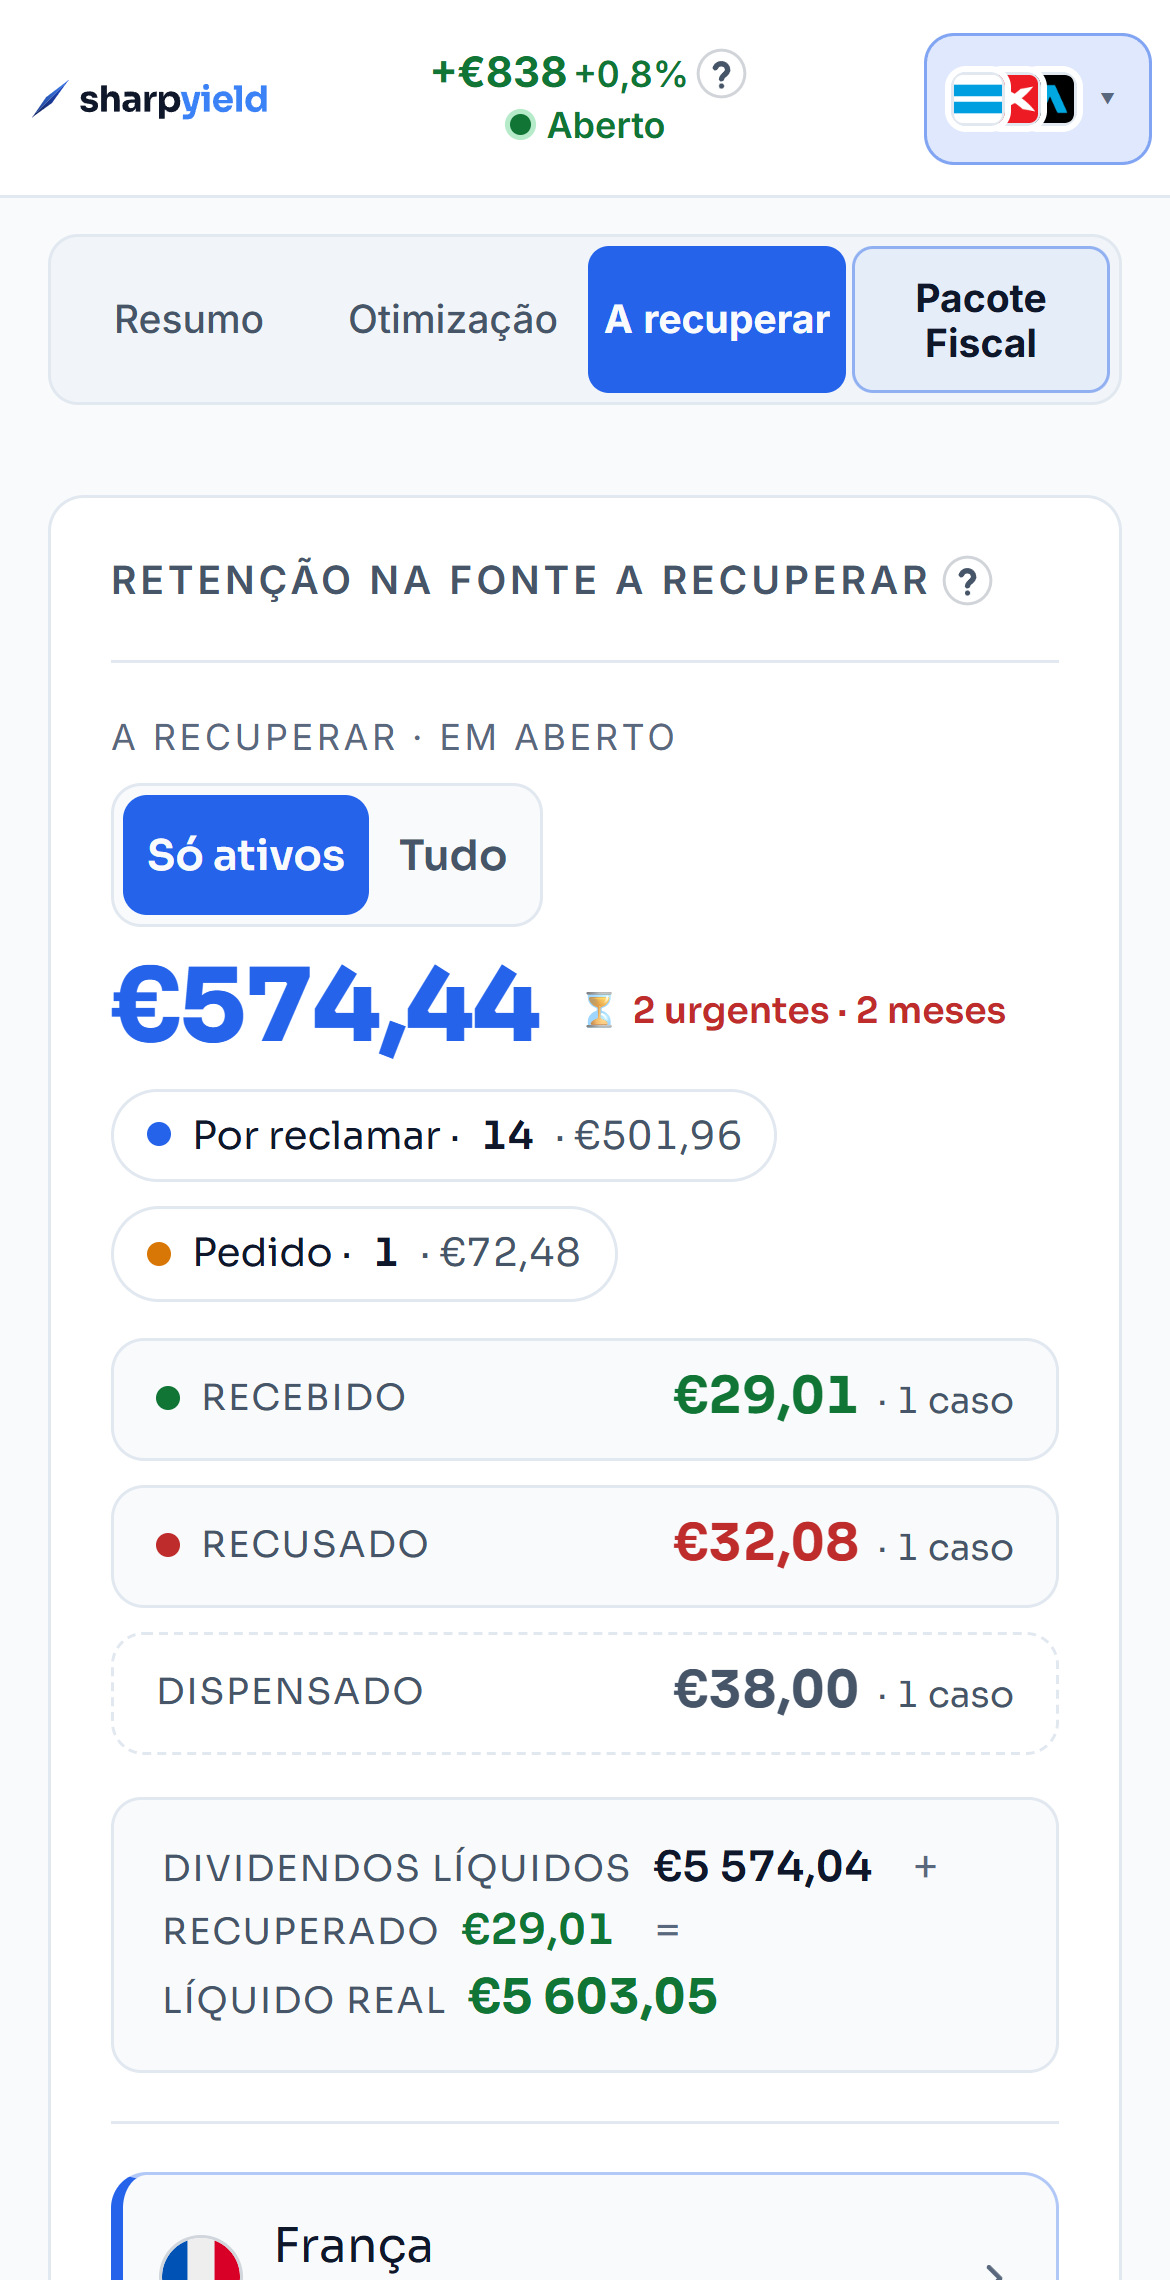
O que foi retido acima do limite do acordo pede-se ao país da empresa, não às Finanças portuguesas. O Sharpyield soma esse valor por país, por ano e por empresa. Em cima fica o total em aberto, com os pedidos urgentes e os reembolsos já recebidos, recusados ou dispensados.
Cada ano tem o seu prazo, que muda de país para país. Os que acabam nos próximos meses ficam a vermelho, com um relógio. No exemplo há mais de 500 € por recuperar em cinco países. Dois prazos acabam no fim de 2026.
Como se pede o reembolso?
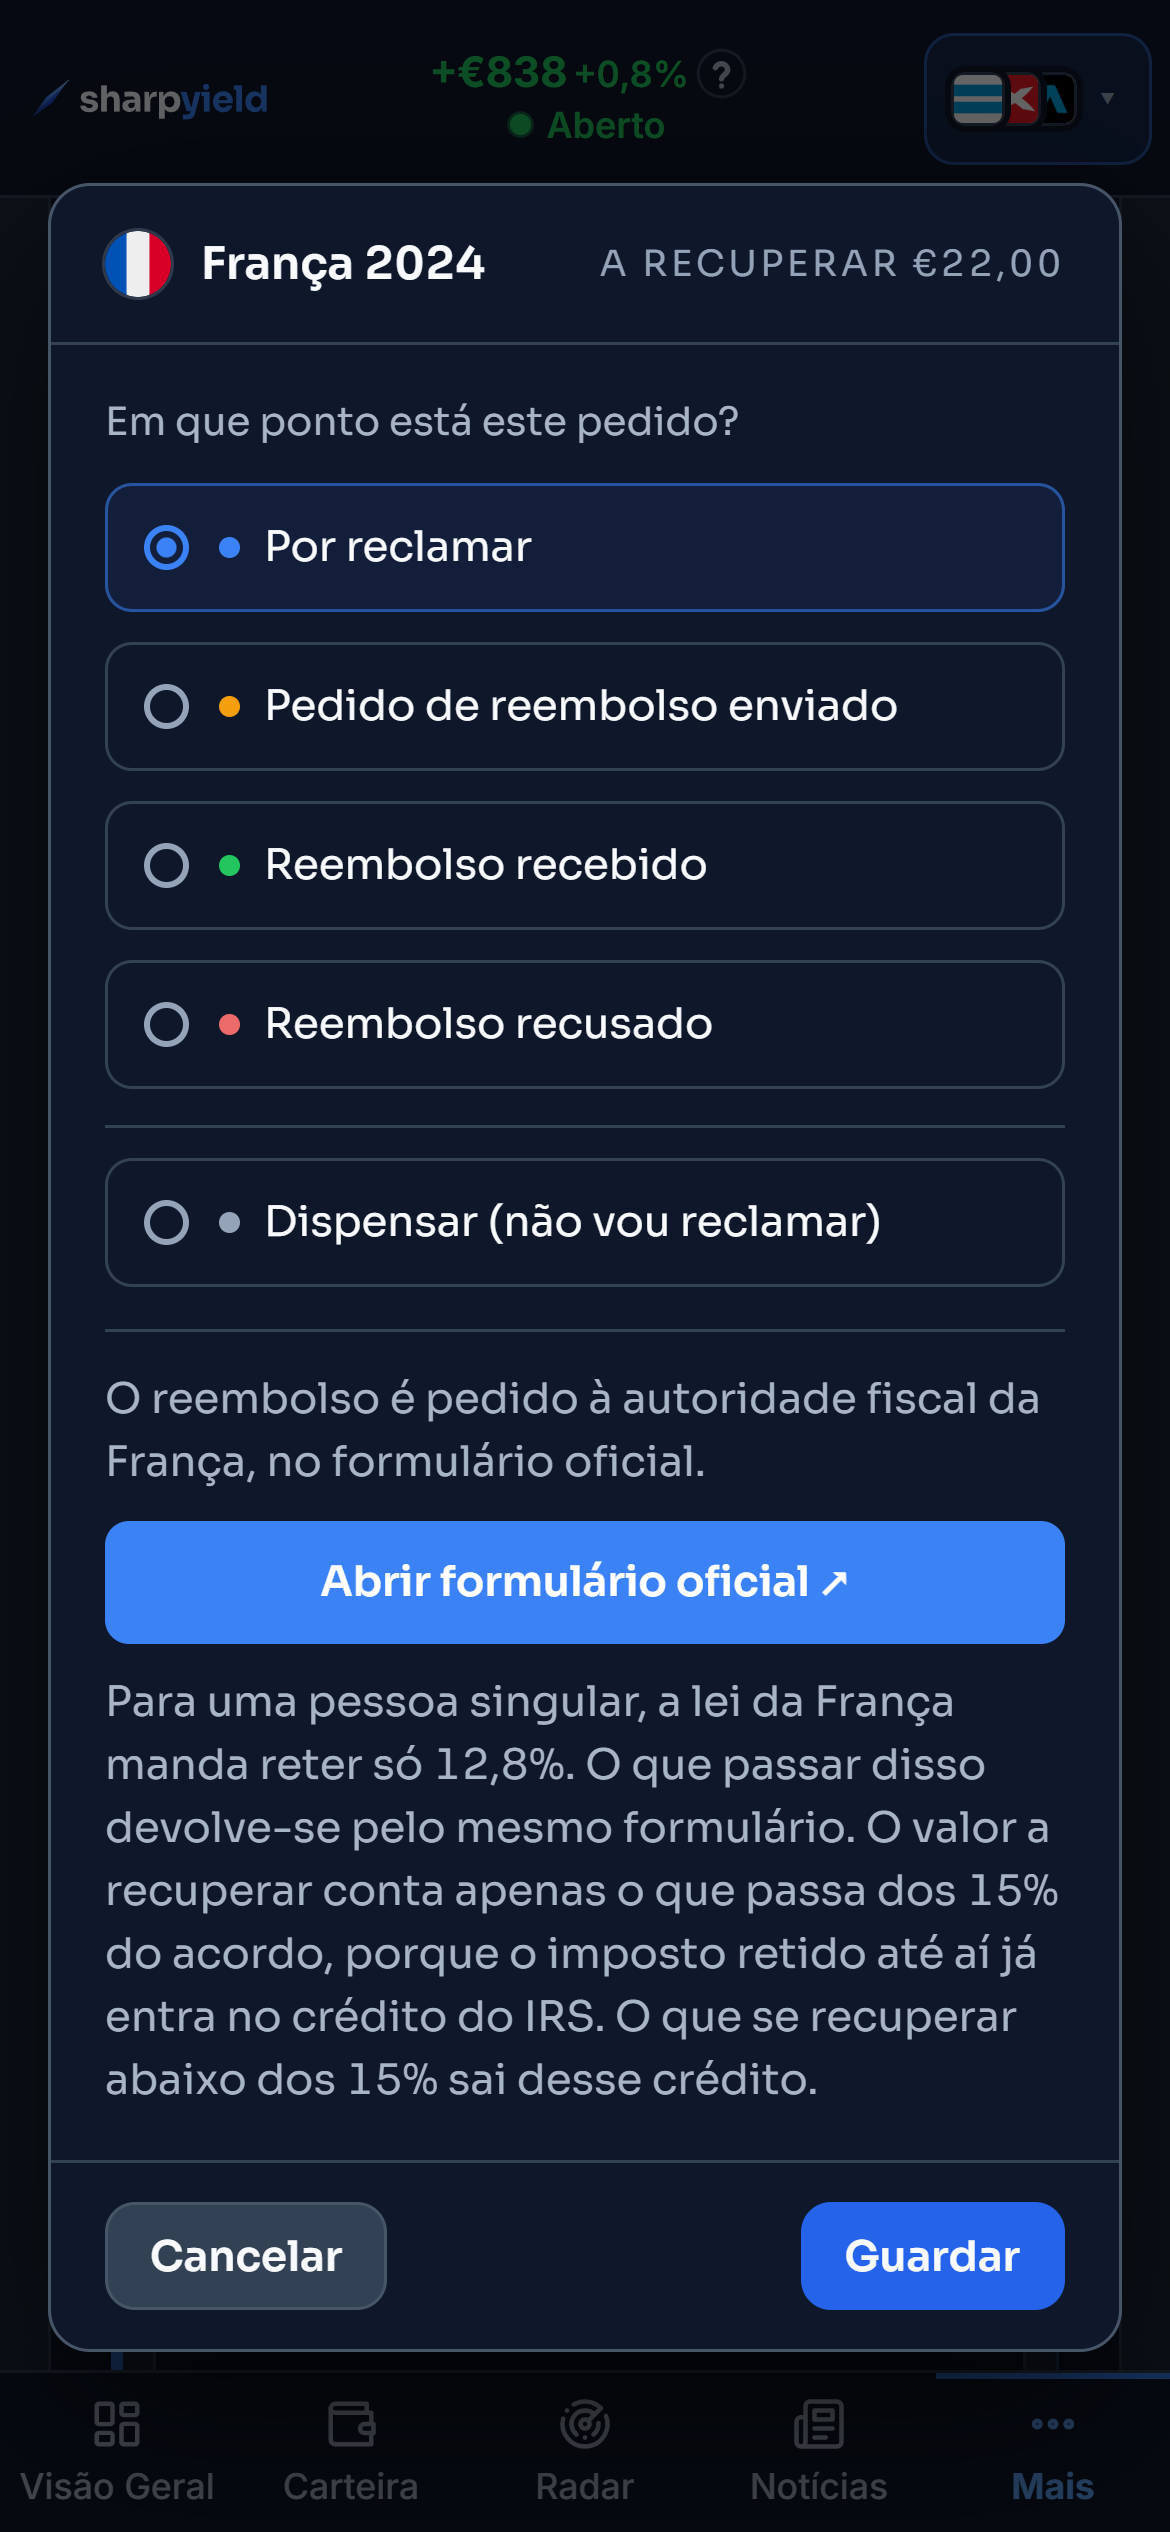
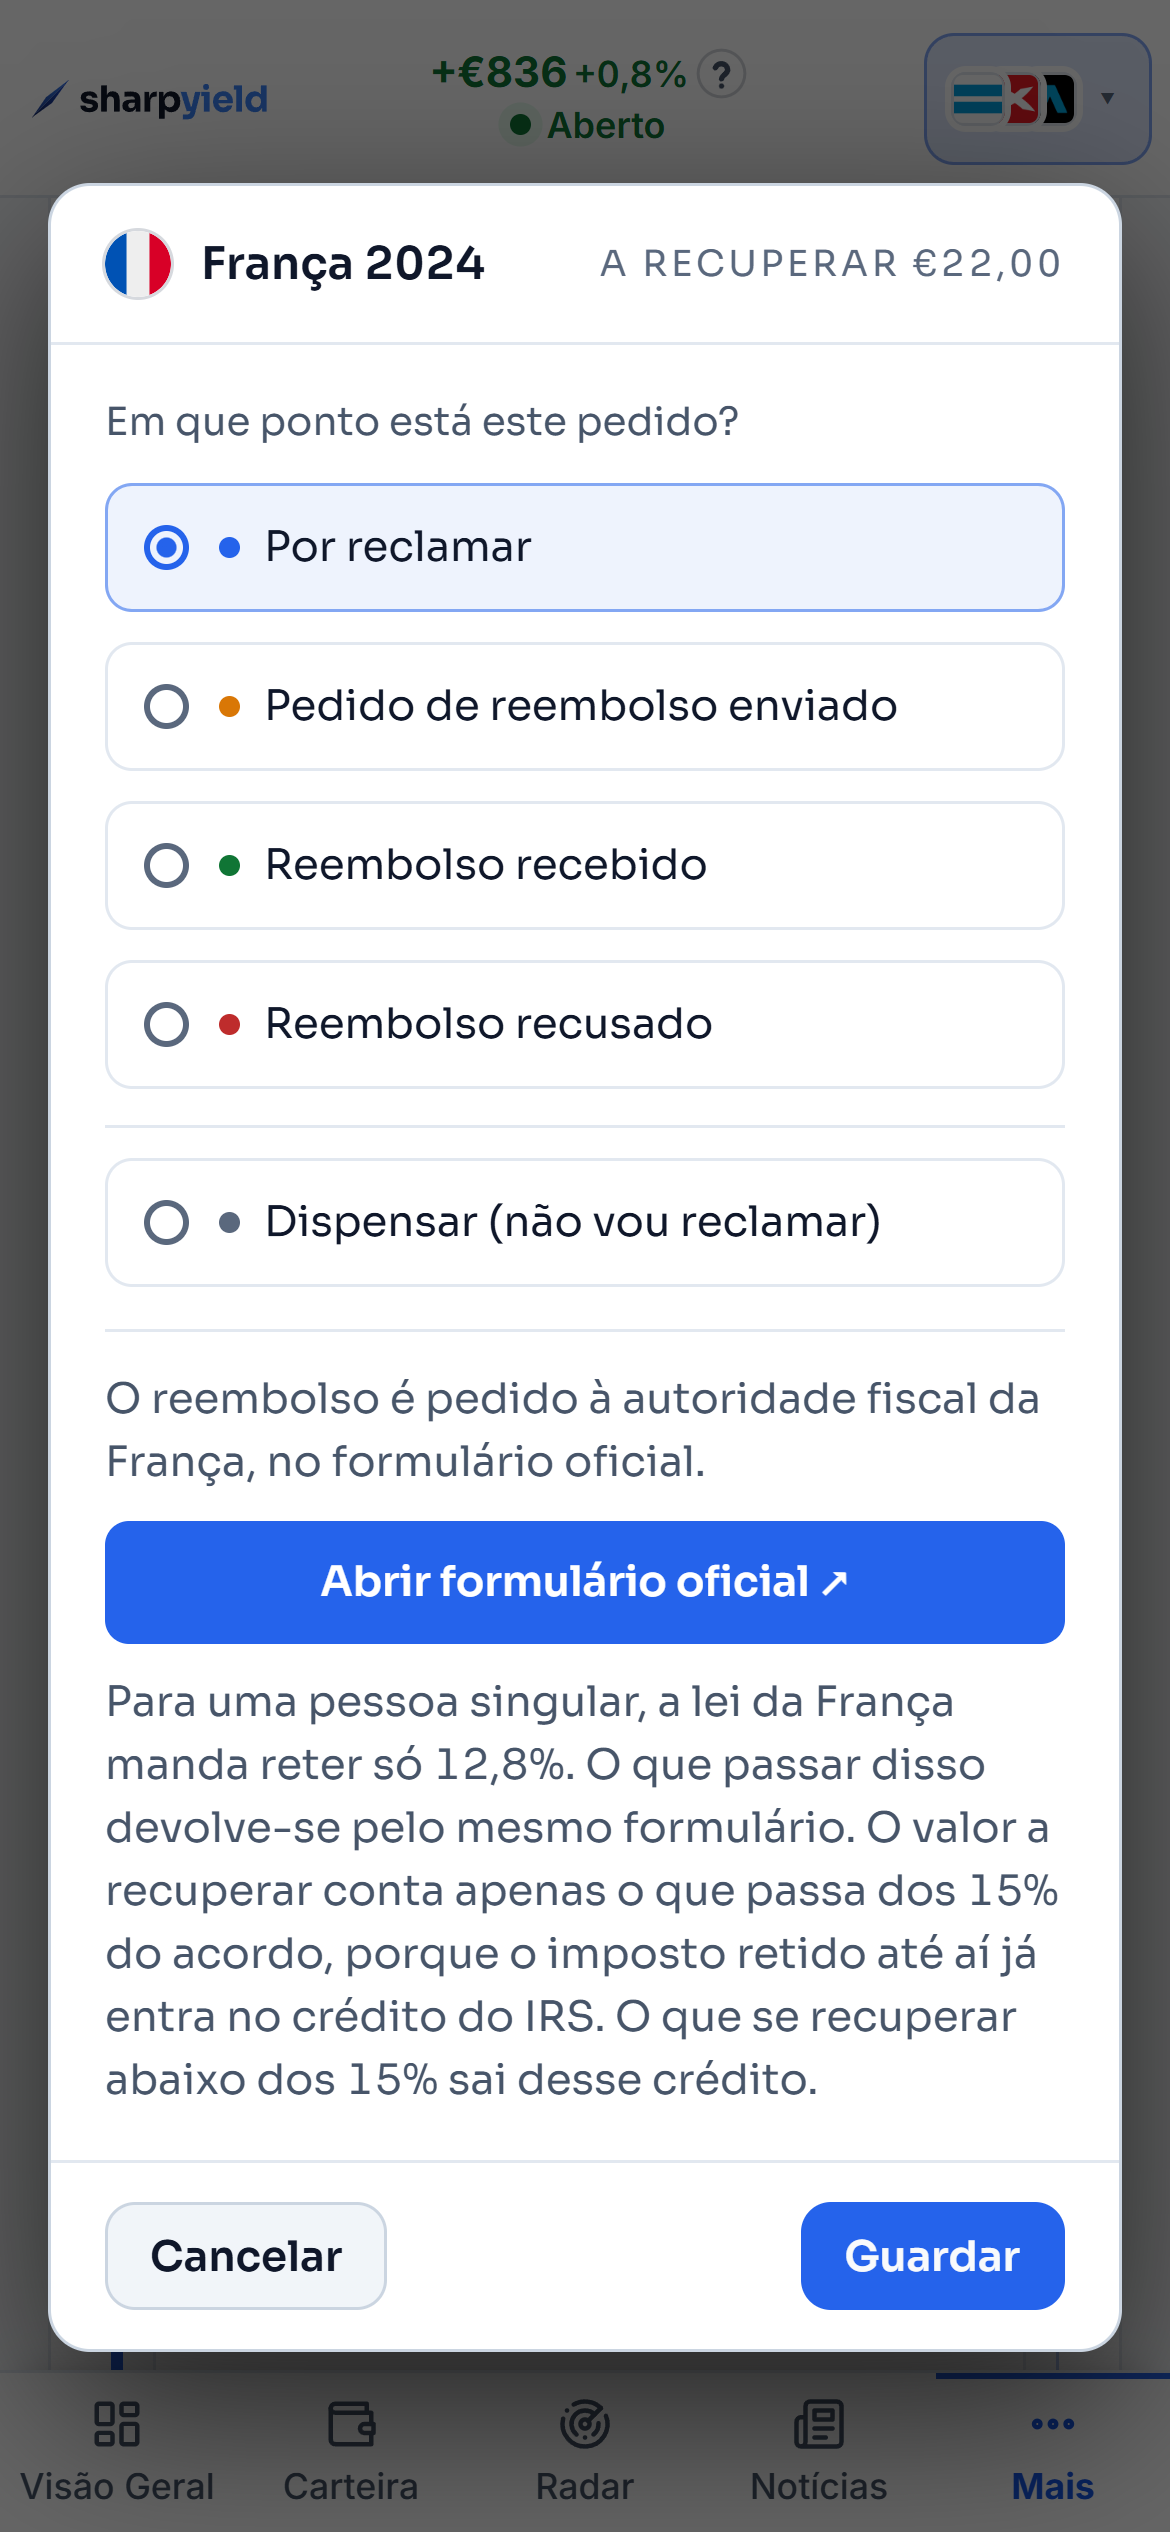
O botão «Reclamar» de cada ano abre o caminho do pedido nesse país, com a ligação para o formulário oficial. Em alguns países o pedido faz-se a quem reteve o imposto, como a corretora ou o banco depositário. Nesses casos a janela diz a quem pedir.
O pedido é feito por quem recebeu os dividendos. Depois de o enviar, basta escolher «Pedido de reembolso enviado» e a data. O ano passa a «Pedido» e o valor sai do que está por reclamar. Mais tarde regista-se o reembolso recebido, recusado ou dispensado.
E o imposto retido conta no IRS?
Conta. O imposto retido lá fora até ao limite do acordo entra no IRS português como crédito por dupla tributação. O separador Fiscal soma a retenção de cada ano. O Pacote Fiscal põe-na no anexo e no quadro da declaração.
A parte acima do limite não entra nesse crédito. É por isso que só se recupera no país da empresa.
Conferida com os extratos
Cada número vem de um extrato oficial da corretora e é conferido logo que chega. Nada é escrito à mão.
Sem passwords
O Sharpyield não se liga às contas nem pede acessos à corretora. Basta o extrato que ela já dá.
SegurançaSem conselhos
O Sharpyield mostra o que a carteira faz. Não diz o que comprar nem o que vender.
Perguntas frequentes
O Sharpyield faz o pedido de reembolso?
Não. O pedido é feito por quem recebeu os dividendos, no formulário oficial de cada país ou junto de quem reteve o imposto. O Sharpyield mostra quanto se pode pedir, a que país, até quando e por onde. Também guarda o ponto em que está cada pedido. É informação e não aconselhamento fiscal.
Porque é que os EUA retêm só 15%?
A taxa normal dos EUA para quem não vive lá é de 30%. Com o formulário W-8BEN, que a maioria das corretoras pede ao abrir conta, a retenção desce logo para os 15% do acordo com Portugal. Por isso, com os EUA, quase nunca há nada a pedir de volta. O que fica retido conta no IRS português como crédito.
Quanto tempo há para pedir o reembolso?
Depende do país. Em França o prazo acaba dois anos depois do fim do ano em que o dividendo foi pago. Nos Países Baixos são três. Passado o prazo, o valor perde-se. O Sharpyield mostra o prazo de cada ano e põe a vermelho os que acabam nos próximos meses, para se tratar deles primeiro.
E se o país não tiver acordo com Portugal?
Sem acordo não há um limite mais baixo do que a taxa do próprio país, por isso não há nada a pedir de volta. O imposto retido conta no IRS português como crédito por dupla tributação. Na retenção na fonte a recuperar, esse país aparece com a indicação «Sem acordo» e sem valor a recuperar.
Onde aparece o reembolso depois de recebido?
No cartão da retenção na fonte a recuperar, nos reembolsos recebidos, com o valor e a data registados. Um valor noutra moeda passa a euros ao câmbio dessa data. O reembolso cai normalmente no banco e não na corretora, por isso fica à parte e não mexe no retorno da carteira nem no IRS português.