Rentabilidade
Quanto rendeu a carteira, comparada com os índices
Revisto a
A carteira rendeu mais do que o S&P 500? O Sharpyield junta as corretoras todas e mede o retorno desde a primeira compra, no total e ano a ano, ao lado dos principais índices.
Com várias corretoras e depósitos feitos em datas diferentes, essa conta é difícil de fazer à mão. Um ganho de 80% pode vir de boas escolhas ou de ter reforçado antes de uma subida. O Sharpyield separa as duas coisas e mostra também quanto risco o ganho custou.
- O retorno do dinheiro e o desempenho das escolhas, no total e por ano.
- A carteira ao lado do S&P 500, do Nasdaq 100 e do MSCI World, em euros.
- O peso e o retorno de cada posição, com a melhor e a pior.
- Se o ganho veio do mérito ou de arriscar mais.
- O que correu bem e mal nas posições já vendidas.
A carteira rendeu mais do que os índices?
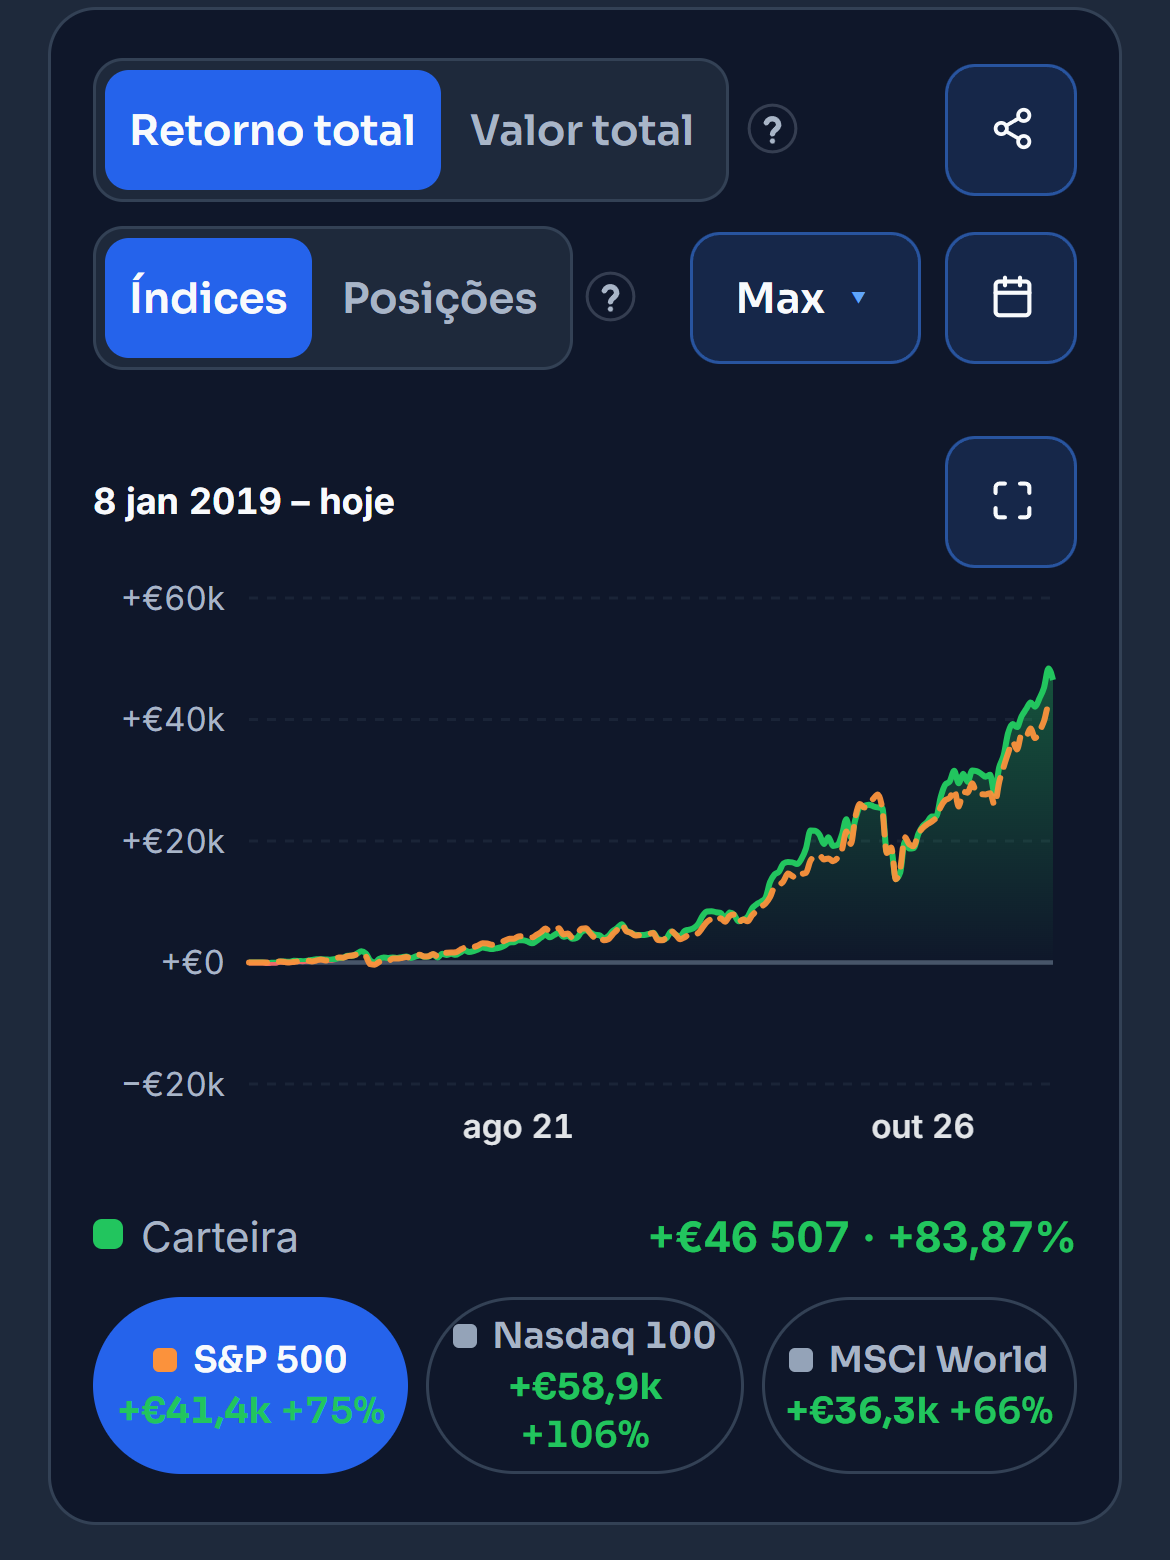
O gráfico do retorno, na Visão Geral, compara o dinheiro da carteira com o mesmo dinheiro posto num índice, nas mesmas datas. Cada depósito compra o índice e cada venda ou dividendo recebido vende-o. O índice conta com os seus dividendos, em euros.
Na carteira de demonstração, desde 2019, a carteira ficou à frente do mesmo dinheiro no S&P 500 e no MSCI World, mas atrás do Nasdaq 100. «As minhas posições» mostra de que posições veio o retorno do período.
O separador Desempenho mede também as escolhas, sem o efeito de quando o dinheiro entrou. É o TWR, comparado com os índices sem dividendos. O IRR é a taxa por ano a que o dinheiro rendeu, com a data de cada depósito.
Que posições puxaram o retorno?
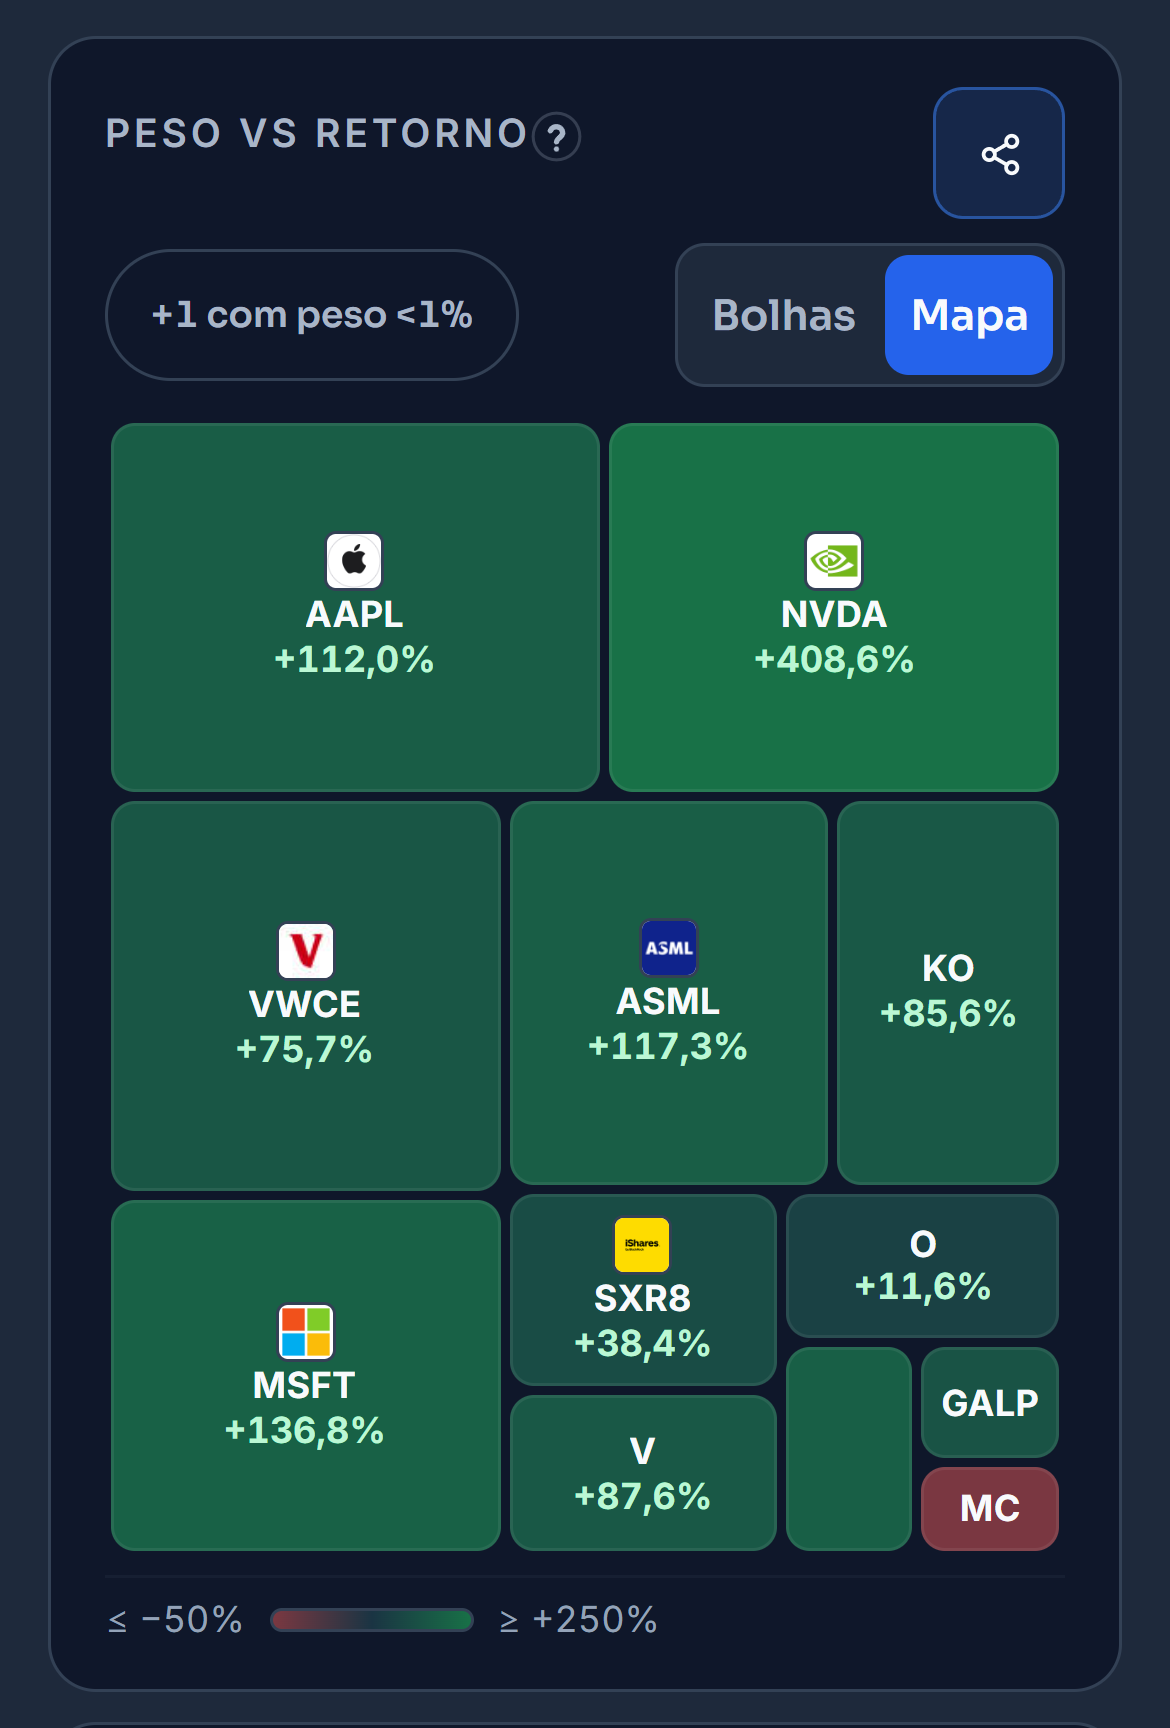
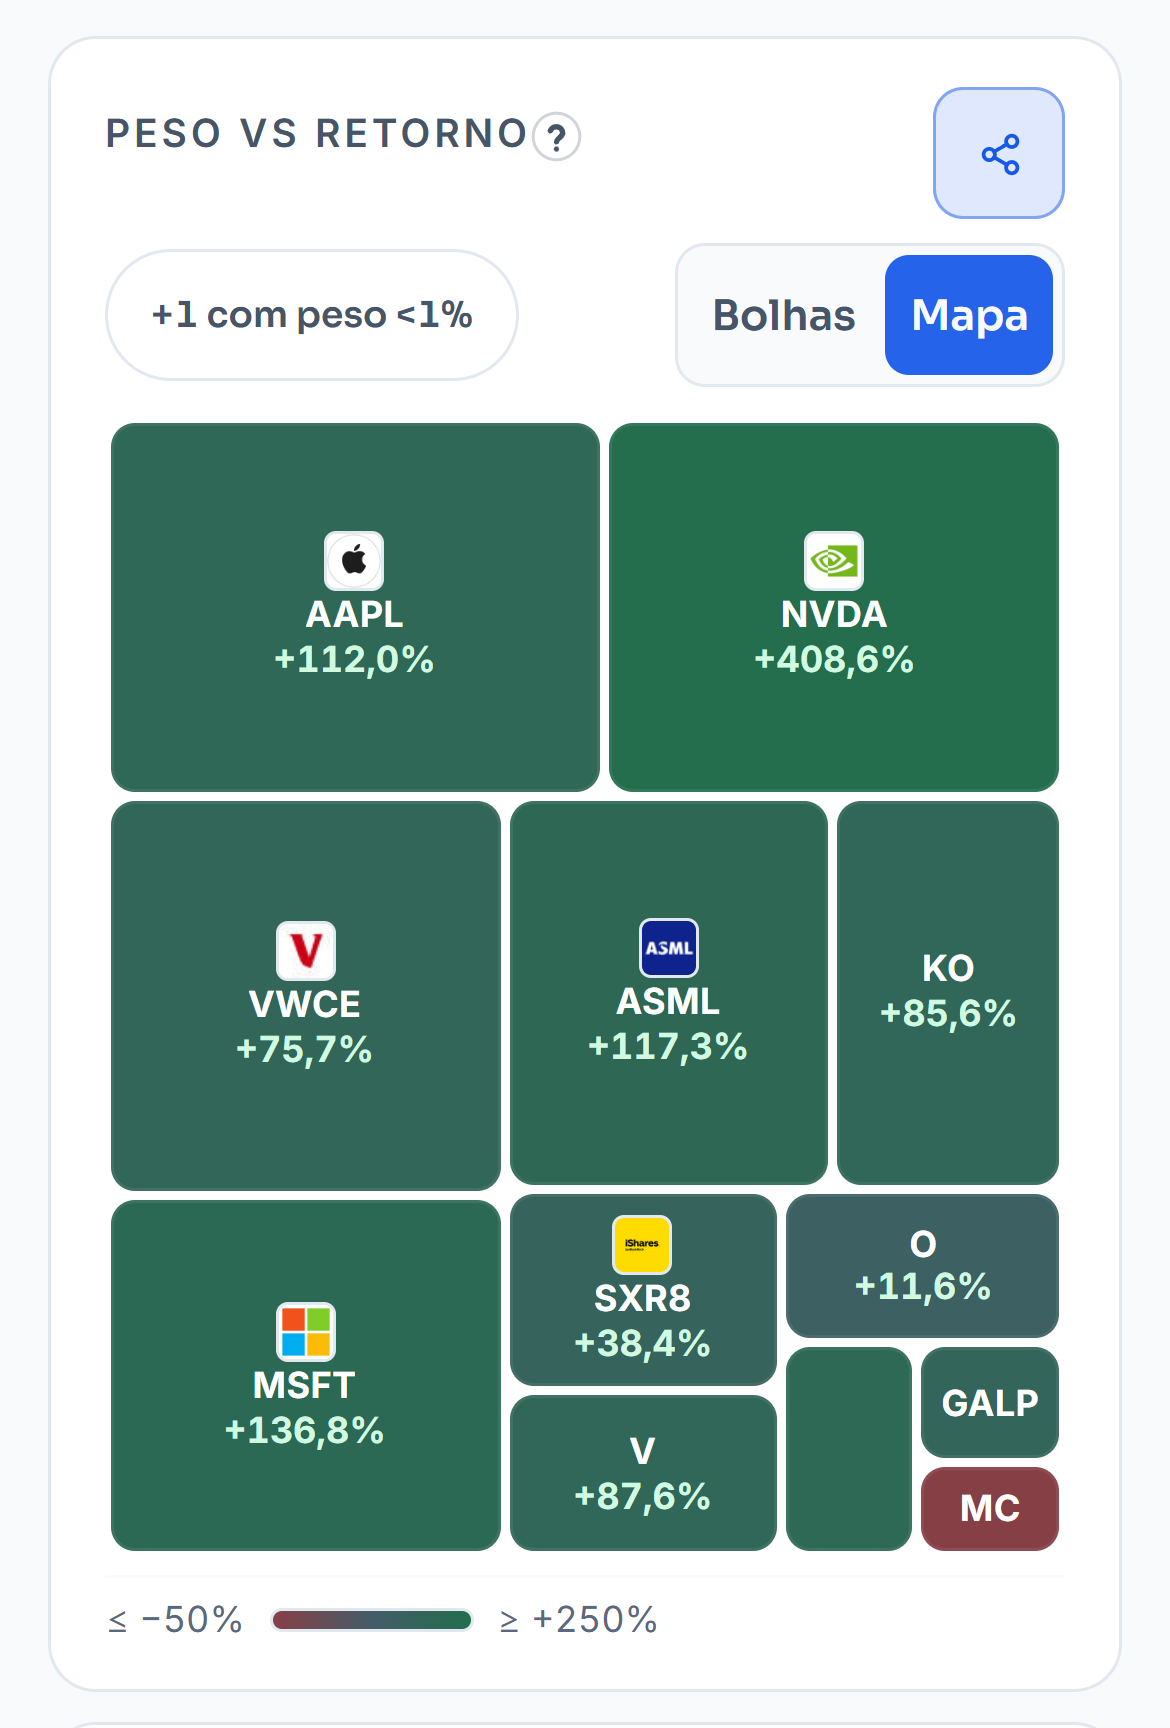
O mapa do peso e do retorno, na Visão Geral, mostra cada posição como um bloco. Quanto maior o bloco, mais a posição pesa na carteira. A cor é o retorno total, verde no ganho e vermelho na perda.
A vista em bolhas põe o peso num eixo e o retorno no outro. O tamanho de cada bolha é o ganho em euros. Ao lado ficam a melhor e a pior posição, com há quanto tempo estão na carteira.
Na carteira de demonstração a NVIDIA vale cinco vezes o que custou, mais de 400% em pouco mais de três anos. A Nike está a perder perto de 58%. Na tabela da Carteira, cada linha tem o peso, o retorno com os dividendos e o IRR da posição.
Os ganhos são sorte ou mérito?
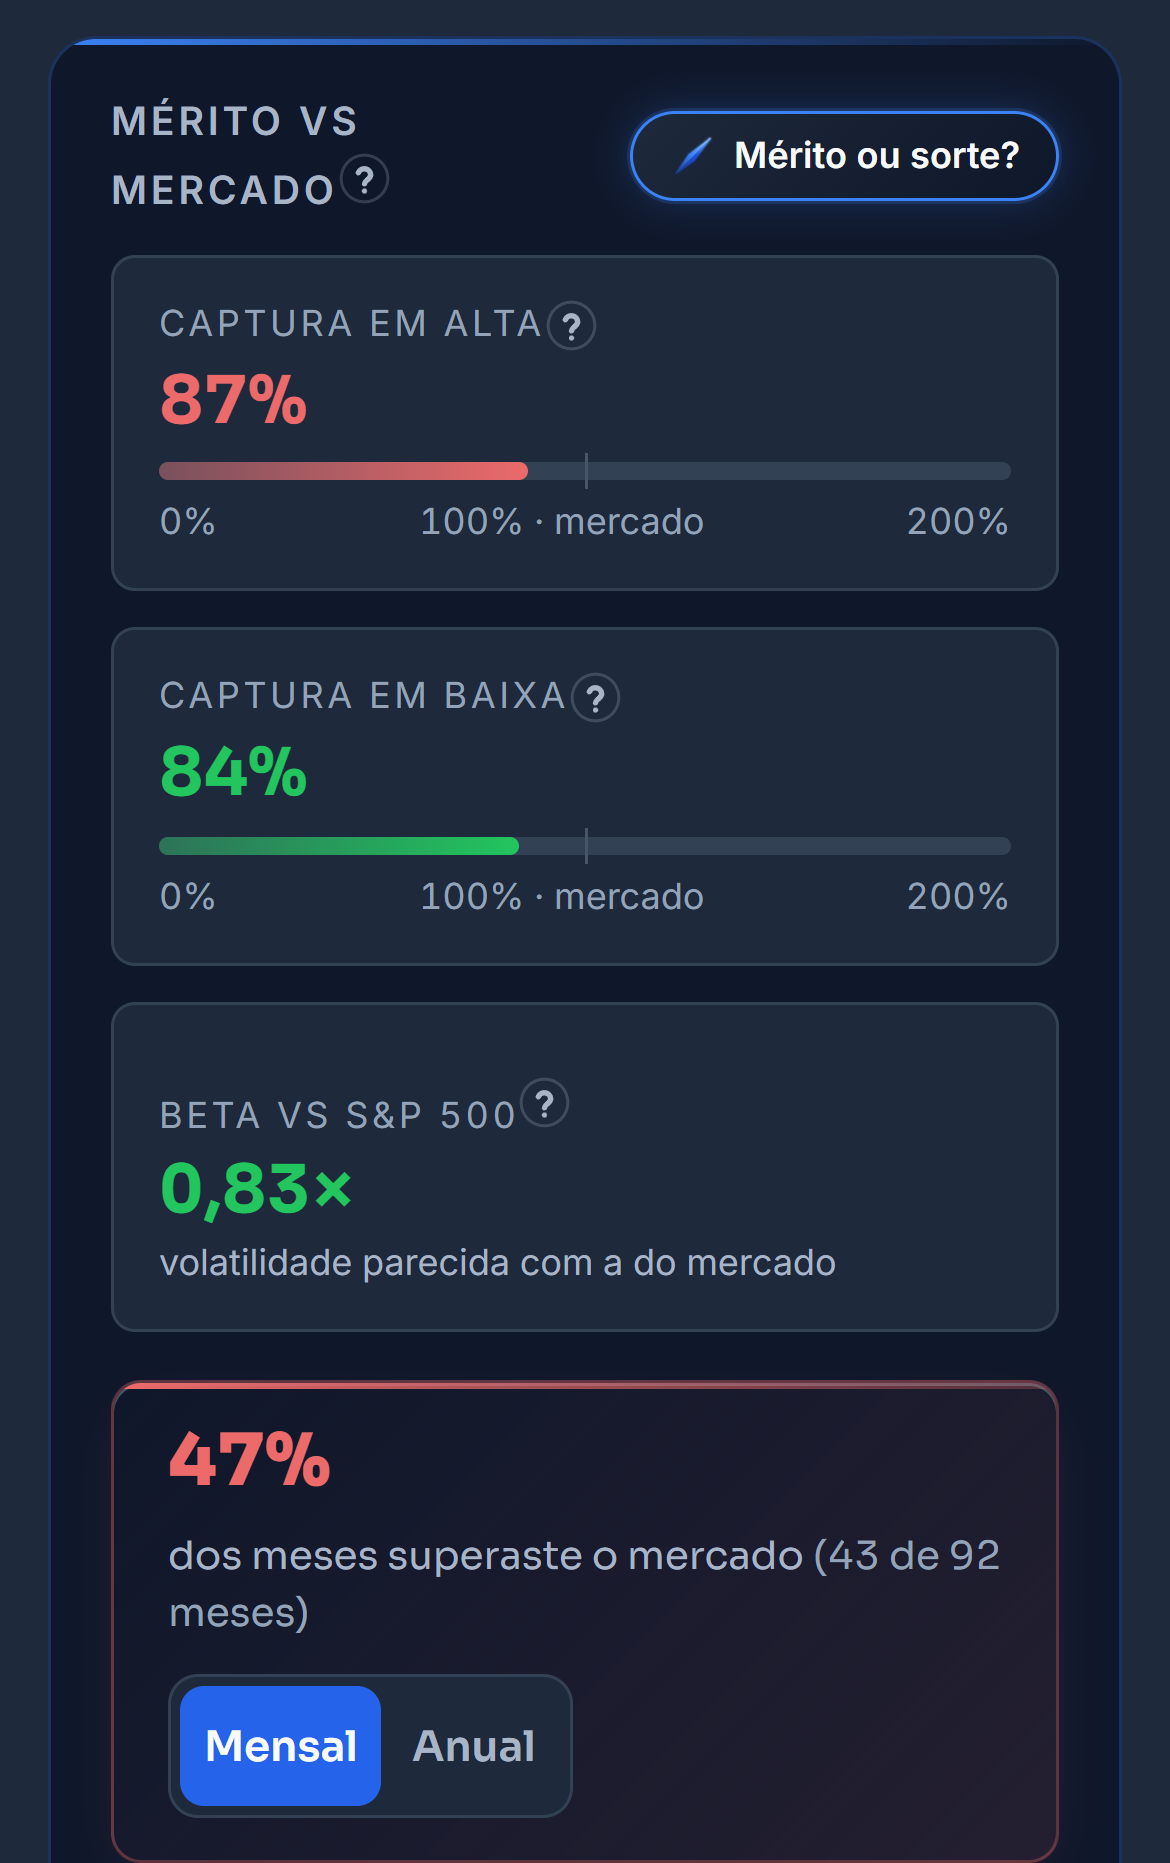
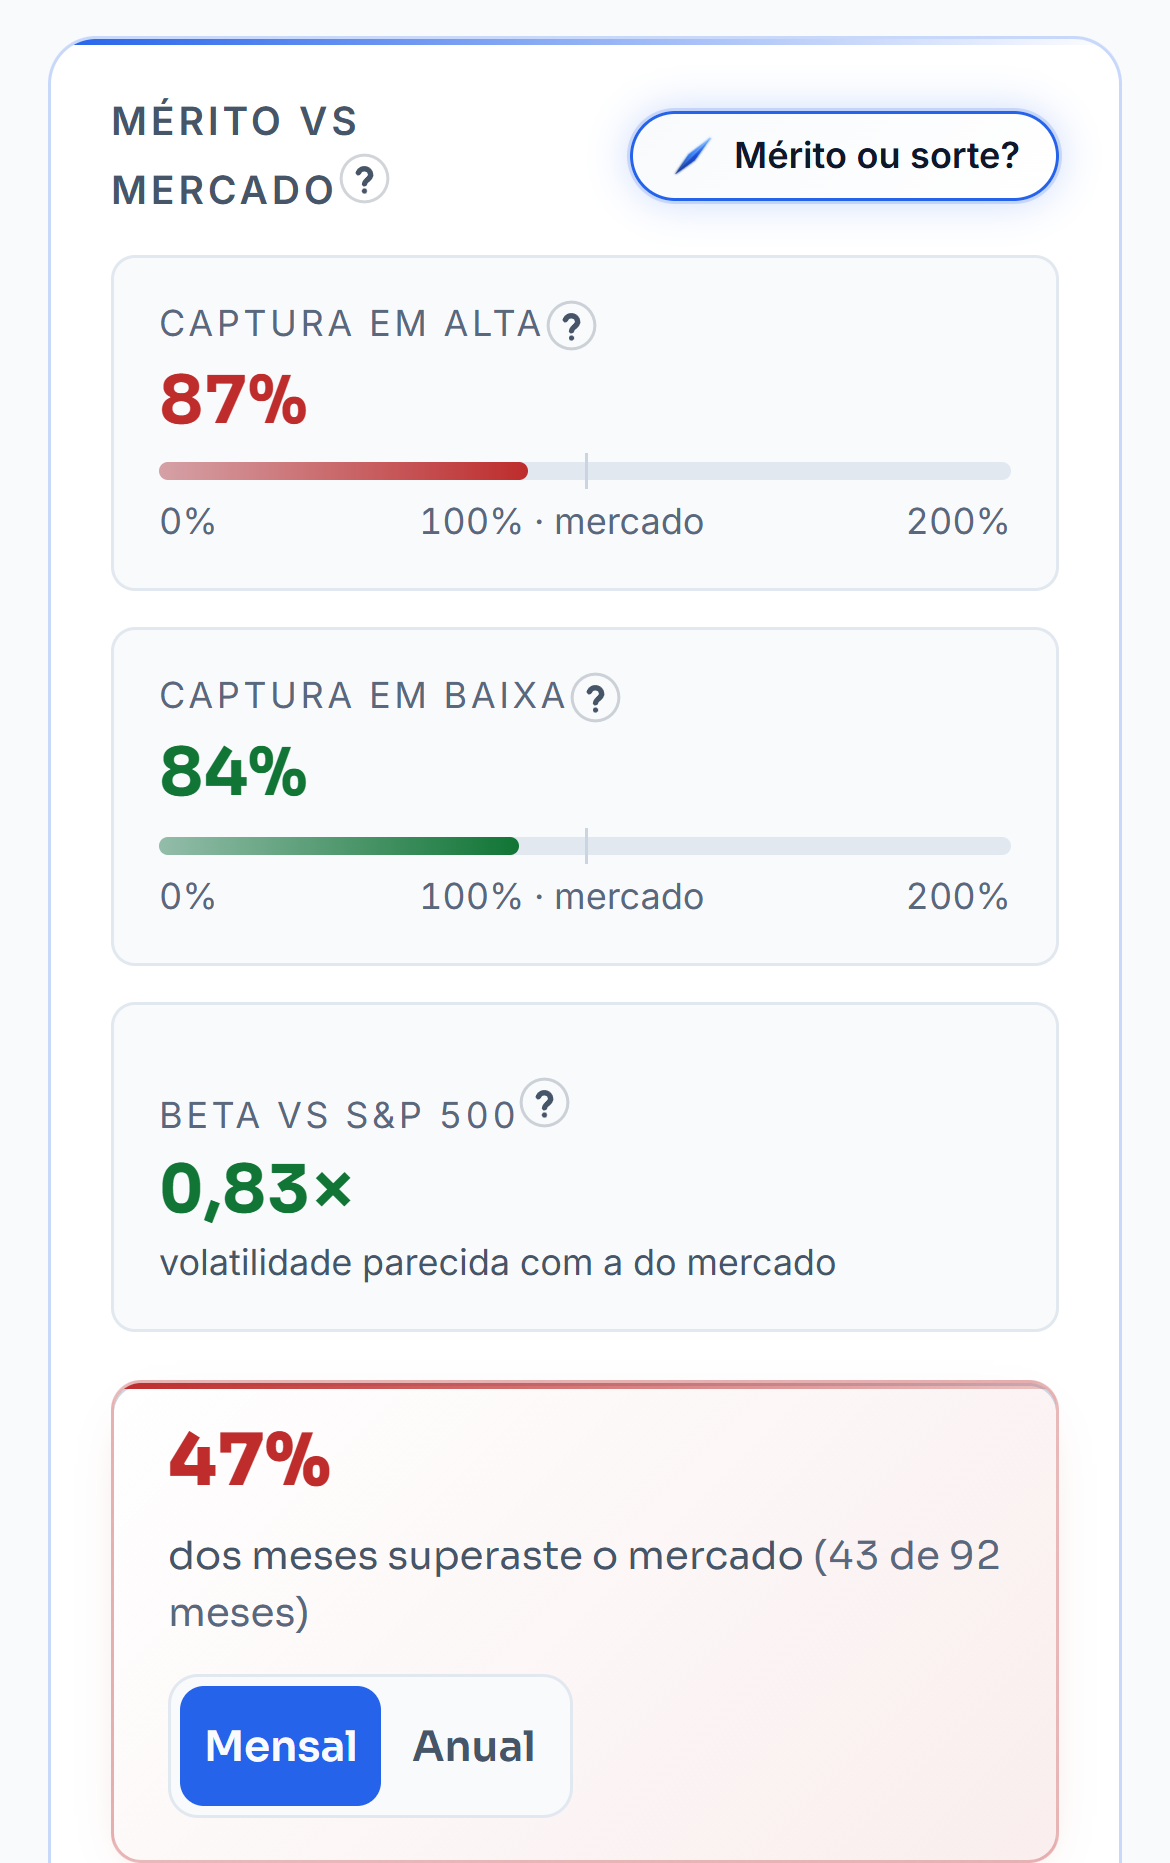
Bater o mercado é uma coisa, a forma como se bate é outra. Uma carteira que sobe mais nas subidas e cai ainda mais nas descidas pode estar só a arriscar mais. O capítulo «É sorte ou mérito?» compara a carteira com o S&P 500 mês a mês.
A captura em alta diz quanto a carteira apanhou dos meses em que o índice subiu. A captura em baixa diz quanto sofreu nos meses em que ele caiu. O beta diz se a carteira tende a amplificar ou a amortecer os movimentos do índice.
Por baixo, uma barra por mês ou por ano, acima de zero quando a carteira bateu o mercado. Na carteira de demonstração apanhou 86% das subidas e 84% das descidas, com um beta de 0,83. Bateu o S&P 500 em menos de metade dos meses, mas em cinco dos oito anos.
Quanto risco correu a carteira?
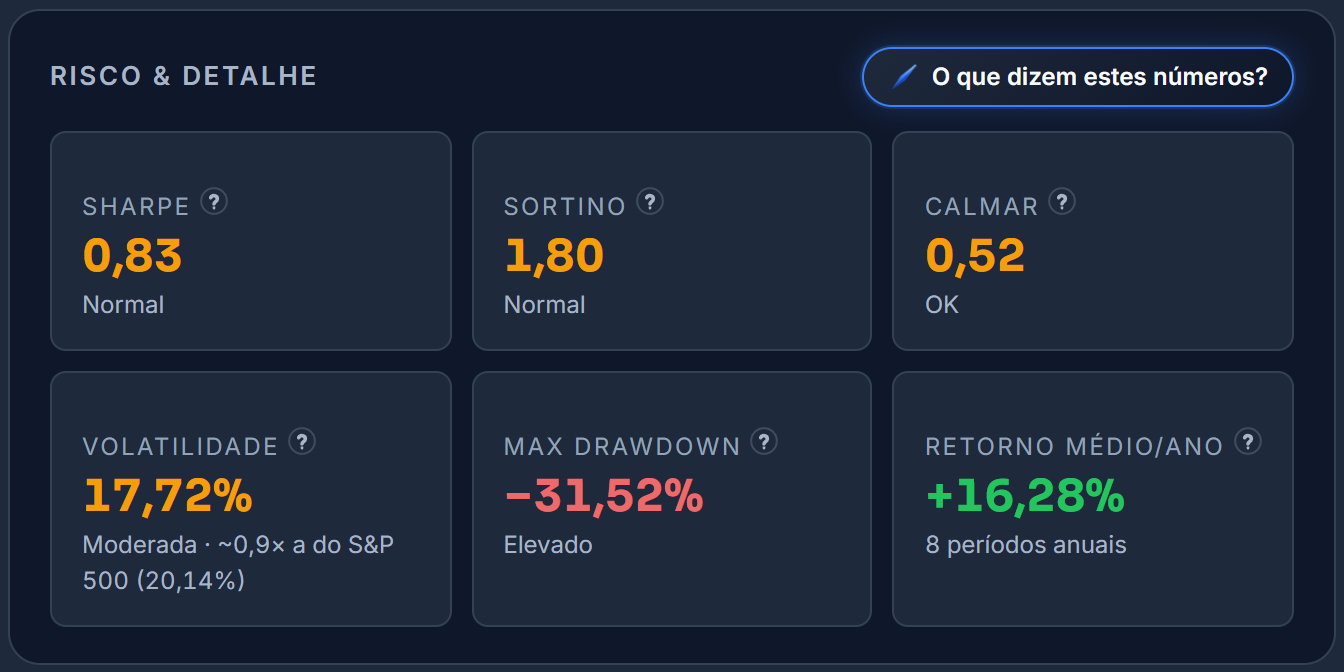
O capítulo «Qual é o risco real?» mostra o que o ganho custou. O Sharpe, o Sortino e o Calmar dizem quanto retorno a carteira deu por cada unidade de risco. O Sharpe conta todas as oscilações, o Sortino só as descidas e o Calmar a maior queda.
A volatilidade diz quanto o desempenho oscila, comparada com a do S&P 500. O drawdown máximo é a maior queda que a carteira já teve, do ponto mais alto até ao fundo seguinte. Cada número tem a sua leitura ao lado e o «?» explica o que quer dizer.
Na carteira de demonstração, a volatilidade fica perto de 0,9 vezes a do S&P 500 e a maior queda foi de 31,5%. A curva de todas as quedas, ao lado das dos índices, está no capítulo «Como foi a jornada?».
Que parte do ganho sobra depois do risco?
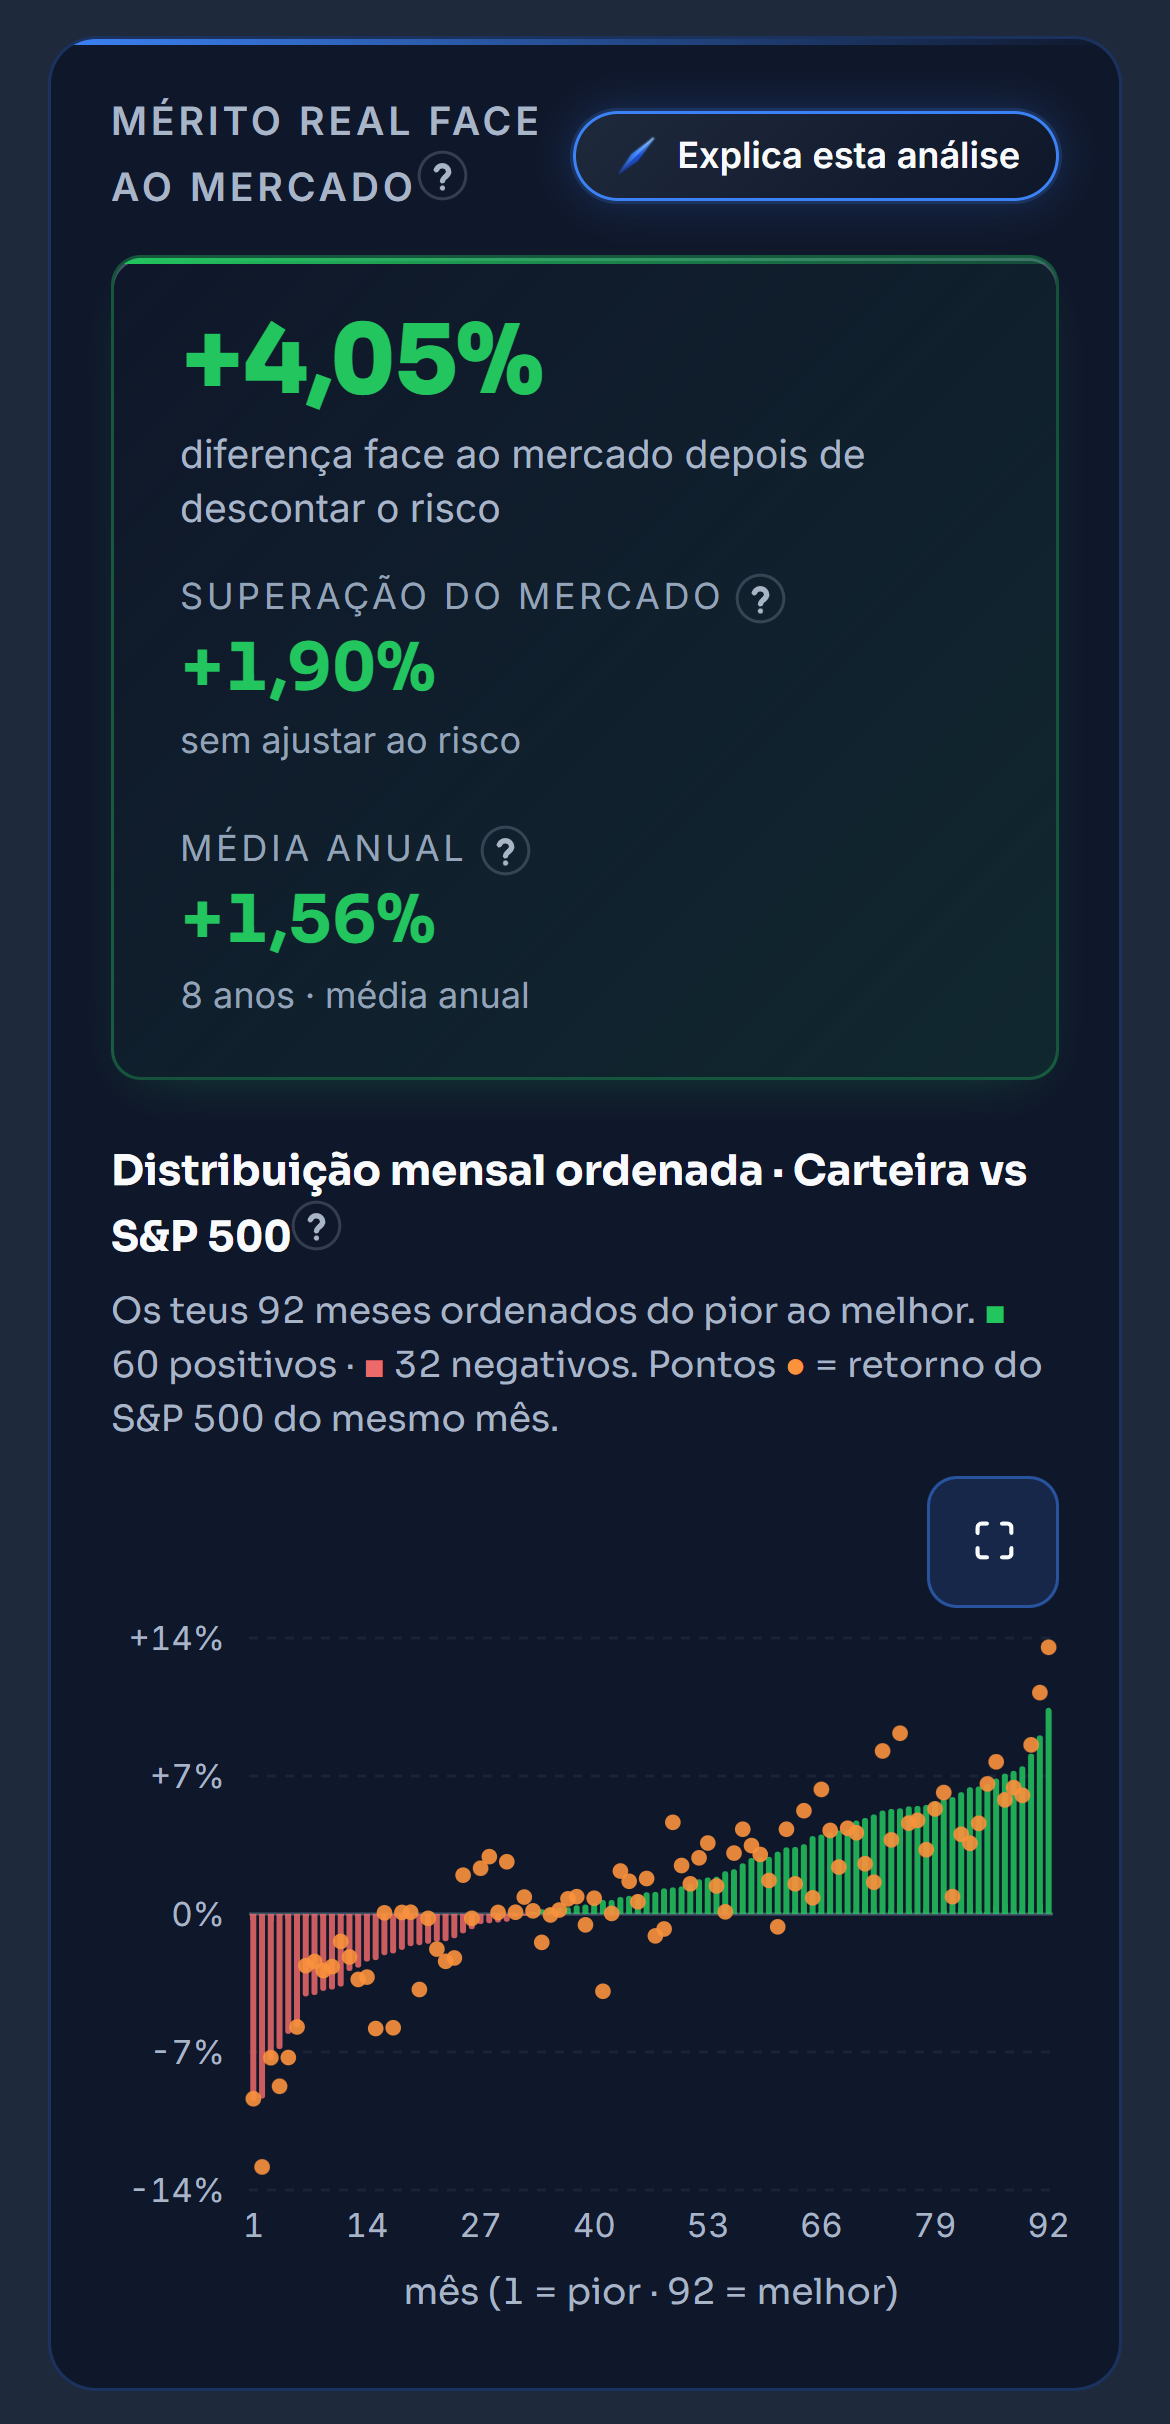
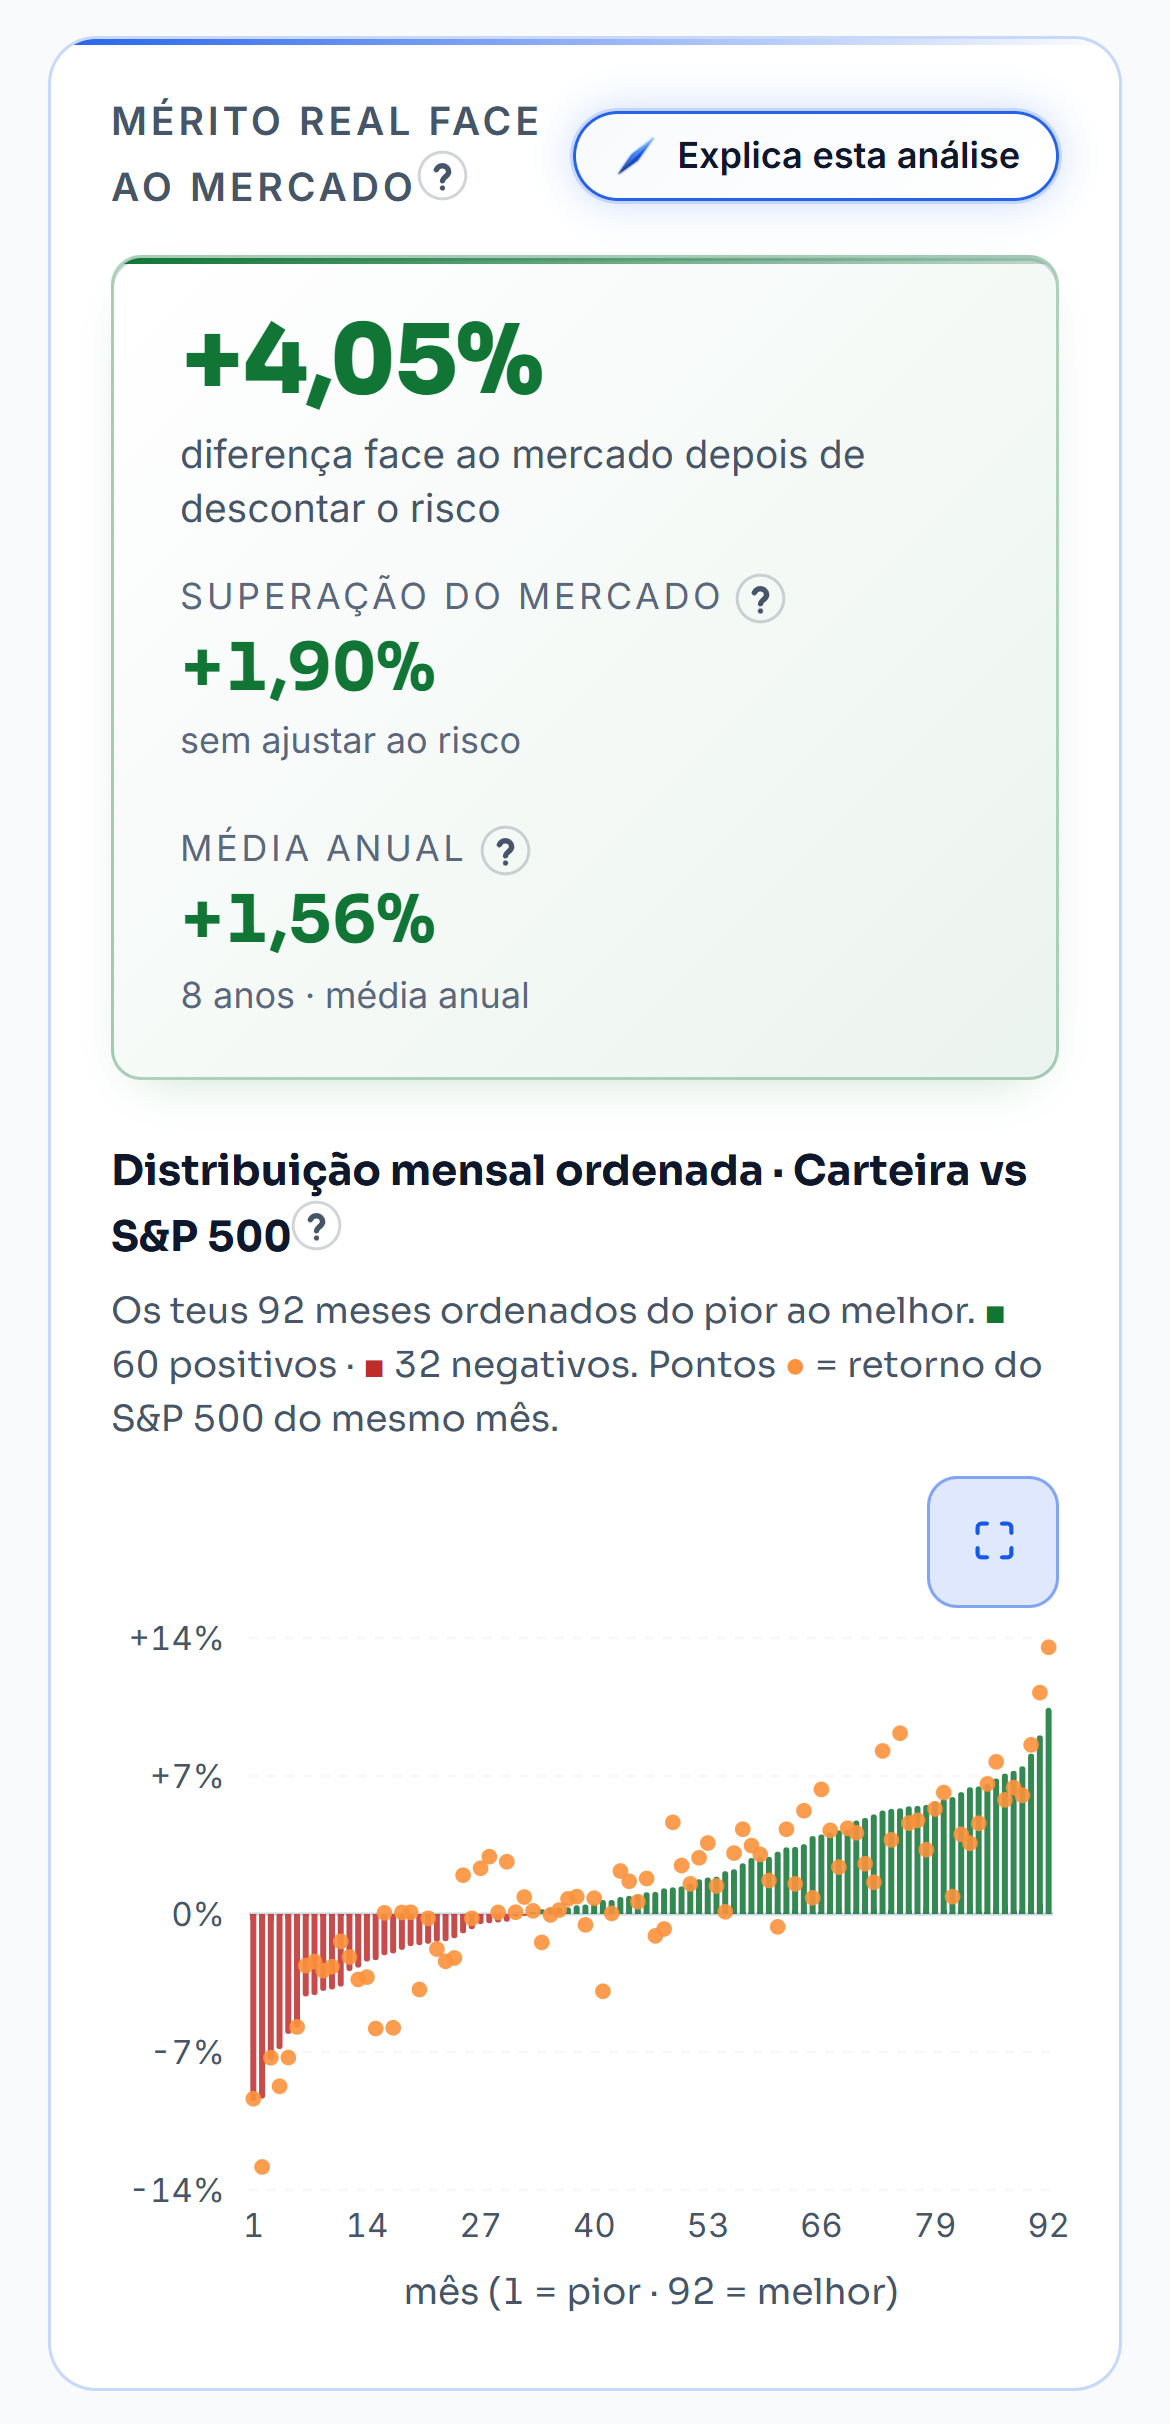
Arriscar mais devia render mais. Uma carteira que oscila o dobro do mercado devia ganhar o dobro dele. A análise avançada mostra quanto a carteira rendeu por ano acima do que o risco que correu explicaria. É o mérito real face ao mercado.
Ao lado vêm a superação do mercado sem ajustar ao risco e a média de cada ano. Por baixo, todos os meses da carteira ficam ordenados do pior ao melhor, com o S&P 500 do mesmo mês em cada um.
Na carteira de demonstração, a superação direta é de perto de 2 pontos por ano. Como a carteira oscila menos do que o mercado, o mérito depois de descontar o risco sobe para perto de 4 pontos.
O que correu bem nas posições vendidas?
As posições vendidas ficam no separador Fechadas da Carteira. Cada uma mostra as datas e os preços de compra e de venda. Mostra também os dividendos recebidos enquanto esteve na carteira, o efeito do câmbio, as comissões e o retorno.
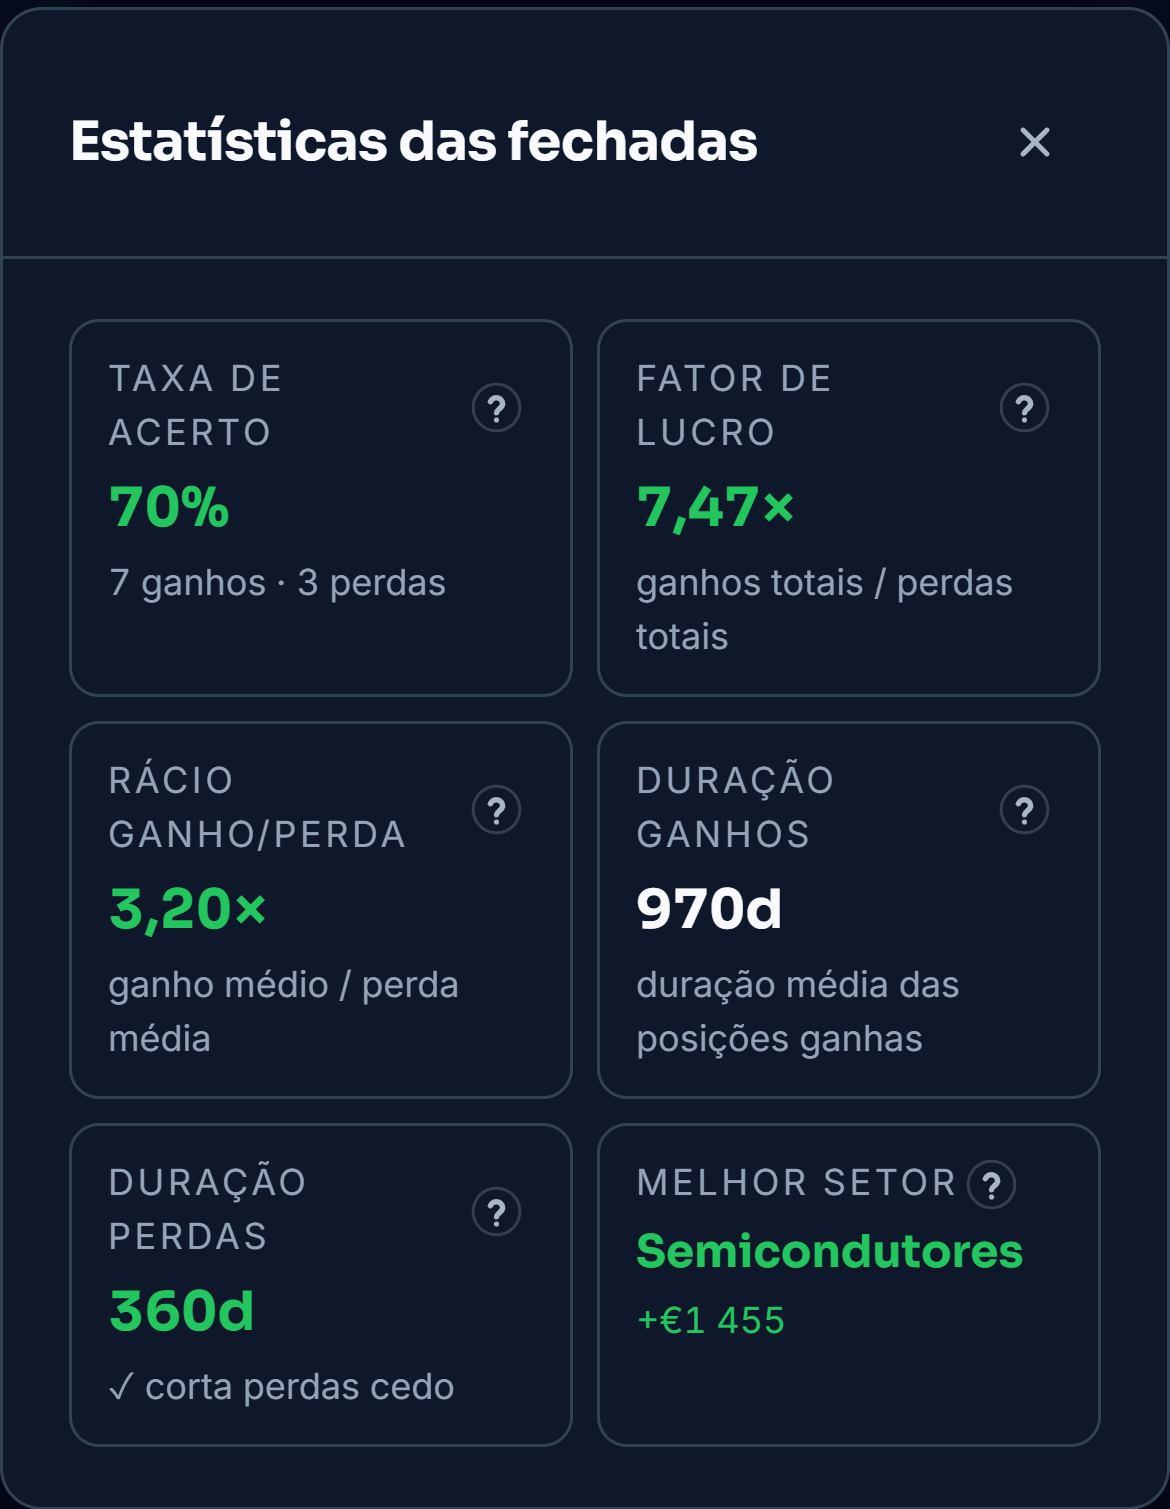
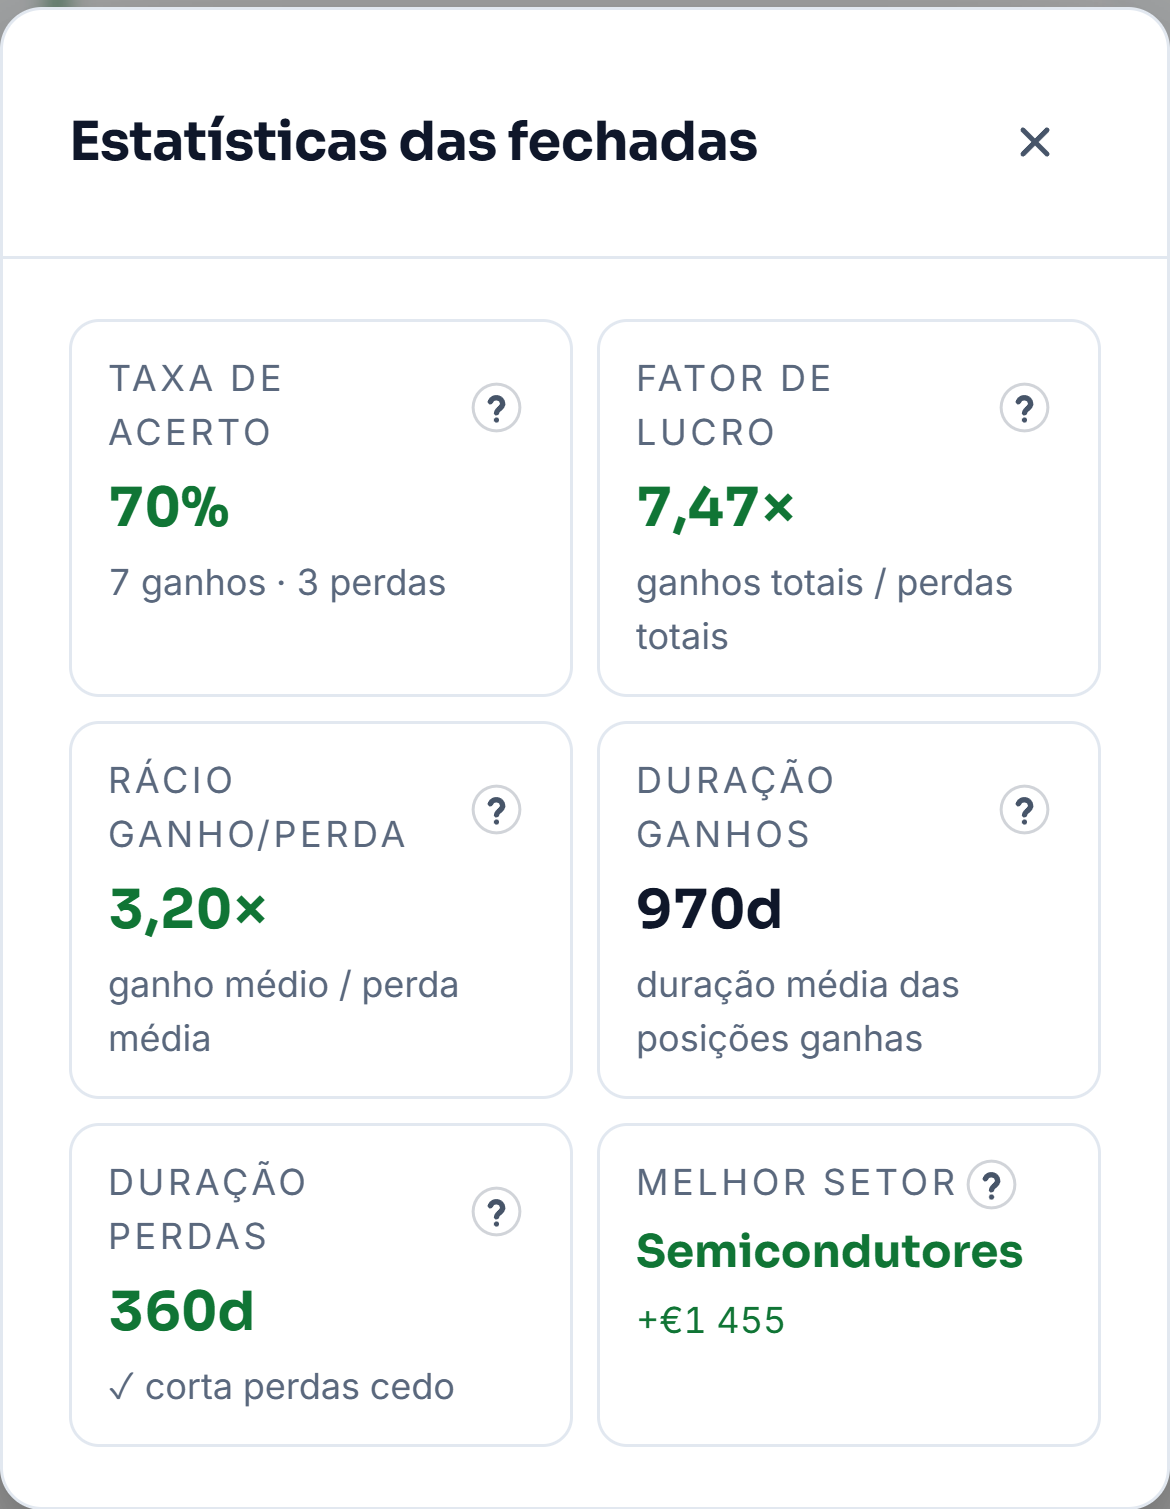
Por cima ficam os números de quem já vendeu. A taxa de acerto diz quantas saíram a ganhar. O fator de lucro diz quantos euros se ganharam nas boas por cada euro perdido nas más.
A duração das que ganharam e das que perderam mostra se as perdas se cortaram cedo. Na carteira de demonstração, sete das dez vendidas saíram a ganhar. As que ganharam ficaram perto de 970 dias na carteira e as que perderam perto de 360.
Conferida com os extratos
Cada número vem de um extrato oficial da corretora e é conferido logo que chega. Nada é escrito à mão.
Sem passwords
O Sharpyield não se liga às contas nem pede acessos à corretora. Basta o extrato que ela já dá.
SegurançaSem conselhos
O Sharpyield mostra o que a carteira faz. Não diz o que comprar nem o que vender.
Perguntas frequentes
Qual é a diferença entre o retorno, o IRR e o TWR?
O retorno total é o que a carteira ganhou em euros, com os dividendos, as vendas e as comissões. A percentagem é sobre o que se depositou. O IRR passa esse ganho a uma taxa por ano, com a data de cada depósito. O TWR mede só as escolhas, sem o efeito de quando o dinheiro entrou. Duas pessoas com as mesmas ações podem ter IRR diferentes, se reforçaram em datas diferentes.
Porque há duas comparações com os índices?
Uma compara o dinheiro e a outra compara as escolhas. O gráfico do retorno, na Visão Geral, põe o que a carteira ganhou ao lado do mesmo dinheiro no índice, nas mesmas datas e com os dividendos dele. O Desempenho mede as escolhas pelo TWR, sem dividendos nem o efeito de quando o dinheiro entrou. A primeira diz quanto se ganhou a mais ou a menos. A segunda diz se as escolhas bateram o mercado. Os dividendos têm a sua própria página, a dos dividendos.
Que período se pode ver?
O Desempenho mede desde o início da carteira ou desde 1 de janeiro de um ano escolhido. A página inteira usa a mesma janela. A janela começa sempre num 1 de janeiro para os anos ficarem completos e comparáveis com os índices. Na Visão Geral, o gráfico do retorno tem também os períodos curtos, de um mês a cinco anos.
Uma carteira recente já mostra tudo isto?
O retorno, o TWR e o mapa das posições aparecem desde o primeiro extrato. O IRR precisa de pelo menos mês e meio, porque passar a uma taxa por ano um período tão curto dava números sem sentido. A comparação mês a mês, o risco e a análise avançada esperam por um ano completo de histórico, com dados em dois anos de calendário.
As corretoras diferentes juntam-se no mesmo retorno?
Juntam-se. O retorno, o TWR e todos os indicadores medem a carteira inteira, com as posições de todas as corretoras. O que está noutras moedas passa a euros. Uma transferência de títulos entre corretoras não conta como venda nem como compra, por isso não mexe no retorno. O seletor do topo mostra também cada corretora sozinha, como explica a página do agregador.